

Die Stimmung in der deutschen Autoindustrie hat sich im September 2026 deutlich verschlechtert. Der vom ifo Institut berechnete Geschäftsklimaindikator für die Branche fiel nach saisonbereinigten Angaben von minus 22,0 Punkten im August auf minus 35,0 Punkte im September. Damit liegt das Stimmungsbild nicht nur weit unter der Nulllinie; auch der Rückgang innerhalb eines Monats ist erheblich. Das Institut veröffentlichte die Ergebnisse am 5. Oktober 2026. Sie beruhen auf Unternehmensbefragungen und zeigen, dass die Betriebe sowohl ihre aktuelle Lage als auch die kommenden Monate skeptisch beurteilen.
Der Einbruch trifft eine Schlüsselbranche, deren Lage sich nicht mit einer einzelnen Zahl erklären lässt. Produktionsdaten des Statistischen Bundesamtes zeigen für Juli einen kräftigen Monatsrückgang in der Kraftfahrzeugindustrie. Gleichzeitig nahm der Auftragsbestand im gesamten Verarbeitenden Gewerbe zu, während er im Fahrzeugbau sank. Auf dem deutschen Neuwagenmarkt wächst unterdessen der Anteil batterieelektrischer Pkw deutlich. Diese gegenläufigen Signale machen eine sorgfältige Einordnung notwendig: Der Strukturwandel zur Elektromobilität schreitet voran, beseitigt aber kurzfristig weder Kostenprobleme noch schwache Auslandsnachfrage, Beschäftigungsrisiken oder den Anpassungsdruck in Lieferketten.
Der neue ifo-Wert ist deshalb vor allem ein Warnsignal über die Breite der Belastung. Er ist keine Produktionsprognose und kein Beleg dafür, dass alle Hersteller und Zulieferer gleichermaßen betroffen sind. Zusammen mit den jüngsten amtlichen Daten zeichnet er jedoch ein konsistentes Bild: Die Branche startet mit geringer Zuversicht in das letzte Quartal 2026, während sich Investitions-, Absatz- und Personalentscheidungen zunehmend an einem schwierigen internationalen Umfeld ausrichten.
Was der Einbruch des ifo-Geschäftsklimas aussagt
Nach der Mitteilung des ifo Instituts vom 5. Oktober 2026 sank der Geschäftsklimaindikator der Autoindustrie im September auf minus 35,0 Punkte. Im August hatte er bei minus 22,0 Punkten gelegen. Das Institut berichtet zugleich von einer verschlechterten Beurteilung der laufenden Geschäfte und von weiterhin niedrigen Erwartungen. Auch Export- und Beschäftigungserwartungen gingen zurück. Zudem bewerteten die Unternehmen Auftragsbestand und Ertragslage ungünstiger.
Lage und Erwartungen verschlechtern sich gleichzeitig
Für die konjunkturelle Einordnung ist wichtig, dass der Indikator zwei Perspektiven zusammenführt. Unternehmen bewerten einerseits ihre gegenwärtige Geschäftslage und andererseits ihre Erwartungen für die nächsten sechs Monate. Sinkt nur die Erwartungskomponente, kann dies auf Vorsicht trotz noch solider laufender Geschäfte hinweisen. Im September verschlechterte sich nach Angaben des Instituts jedoch auch die Lagebeurteilung. Das signalisiert, dass die Schwäche nicht allein eine abstrakte Sorge vor der Zukunft ist, sondern bereits im aktuellen Geschäft wahrgenommen wird.
Ein negativer Saldo ist keine Prozentangabe
Die minus 35,0 Punkte bedeuten nicht, dass Produktion, Umsatz oder Beschäftigung um 35 Prozent gefallen wären. Die ifo-Indikatoren werden aus qualitativen Unternehmensmeldungen gebildet. Vereinfacht steht der Saldo für die Differenz zwischen positiven und negativen Einschätzungen, ergänzt um die methodische Saisonbereinigung. Er misst damit die Richtung und Breite der Stimmung, nicht die absolute wirtschaftliche Leistung. Für belastbare Aussagen über gefertigte Fahrzeuge, Bestellungen oder Arbeitsplätze müssen zusätzliche Statistiken herangezogen werden.
Produktionsdaten bestätigen die angespannte Lage
Die jüngsten detaillierten Produktionszahlen des Statistischen Bundesamtes reichen bis Juli 2026. Damals sank die Produktion im Produzierenden Gewerbe preis-, saison- und kalenderbereinigt um 1,1 Prozent gegenüber Juni. Gegenüber Juli 2025 lag sie kalenderbereinigt um 1,6 Prozent niedriger. Besonders auffällig war die Kraftfahrzeugindustrie: Ihre Produktion ging im Monatsvergleich um 9,2 Prozent zurück. Die Industrieproduktion ohne Energie und Baugewerbe sank um 2,2 Prozent zum Vormonat und um 3,3 Prozent zum Vorjahresmonat. Die amtliche Produktionsmeldung vom 7. September 2026 liefert damit einen realwirtschaftlichen Hintergrund für die später gemessene Stimmungseintrübung.
Ein einzelner Monatswert kann durch Werksferien, Modellwechsel, Wartungsarbeiten oder Lieferengpässe beeinflusst werden. Der Rückgang darf deshalb nicht einfach linear in die Folgemonate fortgeschrieben werden. Gleichwohl ist die Größenordnung in einer exportorientierten Leitbranche relevant. Der bereits veröffentlichte Hintergrund zur deutschen Industrieproduktion im Juli 2026 zeigt, dass die Schwäche nicht auf den Fahrzeugbau begrenzt war. Das neue ifo-Signal deutet nun darauf hin, dass die Autoindustrie auch nach dem Produktionsrückgang keine schnelle und breit getragene Aufhellung erwartet.
Der hohe industrielle Auftragsbestand verdeckt die Schwäche im Fahrzeugbau
Auf den ersten Blick könnte der Auftragsbestand des Verarbeitenden Gewerbes für Entwarnung sprechen. Nach dem Statistischen Bundesamt lag der reale Auftragsbestand im Juli 2026 saison- und kalenderbereinigt 1,5 Prozent über dem Vormonat und 10,9 Prozent über dem Vorjahresmonat. Diese Gesamtzahl wurde jedoch wesentlich durch den Bereich sonstiger Fahrzeugbau geprägt, zu dem etwa Flugzeuge, Schiffe, Züge und Militärfahrzeuge zählen.
Für die Kraftfahrzeugindustrie selbst weist die Statistik im Juli einen Rückgang des Auftragsbestands um 1,7 Prozent gegenüber Juni aus. Genau dieser Unterschied ist für die Bewertung des ifo-Ergebnisses entscheidend. Ein Rekord oder kräftiges Wachstum in der Gesamtindustrie lässt sich nicht ohne Weiteres auf Pkw-Hersteller und ihre Zulieferer übertragen. Der Beitrag zum industriellen Auftragsbestand im Juli 2026 erläutert die Zusammensetzung des Gesamtergebnisses. Für die Autoindustrie passen der gesunkene Bestand und die laut ifo schlechtere Auftragsbewertung zusammen.
Auftragsbestände sind zudem rückwärtsgerichtete Größen. Sie zeigen, welche bereits eingegangenen Bestellungen noch abzuarbeiten sind. Für die künftige Produktion kommt es zusätzlich auf neue Aufträge, Stornierungen, Lieferfähigkeit und die Profitabilität einzelner Modelle an. Ein hoher Bestand kann Beschäftigung und Auslastung stützen, sagt aber allein wenig darüber aus, ob die Bestellungen zu auskömmlichen Margen abgearbeitet werden können.
Exportmärkte bleiben ein zentraler Unsicherheitsfaktor
Die deutsche Autoindustrie erzielt einen großen Teil ihres Geschäfts im Ausland. Entsprechend schwer wiegt, dass die Exporterwartungen in der ifo-Befragung erneut nachgaben. Dahinter stehen mehrere Risiken: eine schwache Nachfrage in wichtigen Absatzregionen, intensiver Wettbewerb durch Hersteller aus China, Handelskonflikte, Wechselkurse und die schnelle Verschiebung hin zu elektrischen Antrieben und softwaregeprägten Fahrzeugen. Diese Faktoren treffen Hersteller und Zulieferer unterschiedlich, greifen aber über gemeinsame Lieferketten ineinander.
Besonders deutlich ist der Wandel im Verhältnis zu China. China bleibt ein bedeutender Markt und Produktionsstandort, zugleich wächst dort die Konkurrenz durch heimische Anbieter. Die deutschen Außenhandelsdaten zeigen, dass sich sowohl Ausfuhren als auch Einfuhren von Pkw verändern. Eine ausführliche Einordnung zu Pkw-Exporten und -Importen im China-Geschäft 2026 macht sichtbar, warum pauschale Aussagen über einen einzigen Absatzmarkt zu kurz greifen. Für die Ertragslage sind nicht nur Stückzahlen wichtig, sondern auch Modellmix, lokale Fertigung, Rabatte und Währungseffekte.
Beschäftigung und Zulieferer stehen unter Anpassungsdruck
Die im September gesunkenen Beschäftigungserwartungen sind besonders relevant, weil der Umbau der Branche bereits am Arbeitsmarkt sichtbar ist. Das Statistische Bundesamt berichtete im August 2026, dass die Beschäftigung in der Automobilindustrie am Ende des ersten Halbjahres 2026 um 42.300 Personen niedriger lag als ein Jahr zuvor. Die Bundesagentur für Arbeit beschreibt die Beschäftigungsentwicklung im Fahrzeugbau seit dem Frühjahr 2024 als rückläufig. Solche Daten beziehen sich auf unterschiedliche Abgrenzungen und Zeiträume, zeigen aber dieselbe Grundrichtung.
Der Druck verteilt sich nicht gleichmäßig. Große Hersteller können Investitionen zwischen Standorten und Modellreihen verschieben. Mittelständische Zulieferer sind häufig stärker von einzelnen Kunden, Verbrennerkomponenten oder langfristigen Preisvereinbarungen abhängig. Gleichzeitig erfordert der Wandel Investitionen in Batterietechnik, Leistungselektronik, Software, automatisierte Produktion und neue Qualitätsprozesse. Wenn Nachfrage und Ertragserwartungen schwach sind, werden solche Investitionen schwerer zu finanzieren. Sparprogramme können kurzfristig Liquidität sichern, zugleich aber die technologische Anpassung verzögern.
Für den Arbeitsmarkt bedeutet der Strukturwandel nicht automatisch einen gleich großen Verlust an Beschäftigung in allen Regionen. Neue Aufgaben entstehen in Bereichen wie Ladeinfrastruktur, Halbleiterintegration, Recycling oder Softwareentwicklung. Die Qualifikationsanforderungen und Standorte stimmen jedoch nicht zwangsläufig mit den wegfallenden Tätigkeiten überein. Deshalb sind Weiterbildung, innerbetriebliche Versetzung und regionale Ansiedlungspolitik entscheidend dafür, wie stark Übergangsprobleme ausfallen.
Elektromobilität wächst trotz schwachem Geschäftsklima
Die Marktdaten zu elektrischen Antrieben liefern ein Gegengewicht zur pessimistischen Branchenstimmung. Nach Angaben des Kraftfahrt-Bundesamtes wurden von Januar bis August 2026 insgesamt 515.545 batterieelektrische Pkw neu zugelassen. Das entsprach einem Anteil von 26,2 Prozent und einem Zuwachs von 53,1 Prozent gegenüber dem Vorjahreszeitraum. Alle elektrischen Antriebsarten zusammen kamen auf 735.364 Neuzulassungen, einen Anteil von 37,4 Prozent und ein Plus von 39,6 Prozent.
Allein im August erreichten batterieelektrische Pkw nach KBA-Angaben 68.930 Neuzulassungen, 32,4 Prozent Marktanteil und ein Plus von 75,1 Prozent gegenüber August 2025. Das ist ein starkes Wachstumssignal, aber keine automatische Entwarnung für deutsche Hersteller. Die Zulassungsstatistik erfasst den Markt in Deutschland unabhängig vom Produktionsland oder vom Sitz der Marke. Außerdem können hohe Stückzahlen bei starkem Preiswettbewerb mit schwachen Margen einhergehen. Die zentrale Frage lautet daher nicht nur, ob Elektroautos wachsen, sondern welche Unternehmen den wachsenden Markt profitabel bedienen.
Der parallel verlaufende Anstieg der E-Auto-Zulassungen und der Einbruch des Geschäftsklimas ist kein Widerspruch. Ein Teilmarkt kann kräftig wachsen, während die gesamte Branche unter hohen Kosten, Überkapazitäten, schwachen Exporten oder teuren Modellumstellungen leidet. Zudem benötigt die Transformation Zeit: Produktionsanlagen, Lieferverträge und Belegschaften lassen sich nicht im gleichen Tempo anpassen wie sich die Nachfrage zwischen Antriebsarten verschiebt.
Welche Folgen das Signal für die Gesamtwirtschaft hat
Die Autoindustrie wirkt weit über ihre unmittelbaren Hersteller hinaus. Metallverarbeitung, Maschinenbau, Chemie, Elektronik, Logistik, Handel und unternehmensnahe Dienstleistungen hängen in unterschiedlichem Maß von der Fahrzeugproduktion ab. Ein schwächeres Geschäftsklima kann deshalb Investitionen und Beschäftigung auch außerhalb der Branche belasten. Besonders anfällig sind Regionen mit hoher Konzentration von Werken und Zulieferern.
Allerdings ist das ifo-Ergebnis kein ausreichender Beleg für eine bestimmte Entwicklung des Bruttoinlandsprodukts. Dafür sind die befragte Branche und der Zeitraum zu eng. Auch kann sich Stimmung schneller ändern als reale Produktion. Als Frühindikator ist der Wert dennoch bedeutsam: Unternehmen passen Bestellungen, Schichten, Lagerhaltung und Investitionsbudgets häufig an Erwartungen an. Wenn pessimistische Einschätzungen länger anhalten, steigt die Wahrscheinlichkeit, dass sie in realen Entscheidungen sichtbar werden.
Typische Fehler bei der Interpretation
Der häufigste Fehler besteht darin, den Saldo von minus 35,0 Punkten als prozentualen Produktionseinbruch zu lesen. Ebenso irreführend wäre die Annahme, alle Unternehmen hätten dieselbe Lage. Hersteller mit erfolgreichen neuen Modellen können wachsen, während spezialisierte Zulieferer Aufträge verlieren. Auch der Vergleich mit anderen Branchenindizes ist nur sinnvoll, wenn Methodik, Saisonbereinigung und Stichprobe übereinstimmen.
Ein weiterer Fehler liegt in der Vermischung von Personenwagenbau und sonstigem Fahrzeugbau. Der starke industrielle Auftragsbestand im Juli wurde maßgeblich durch Flugzeuge, Schiffe, Züge und Militärfahrzeuge geprägt. Daraus lässt sich keine robuste Entlastung für Pkw-Hersteller ableiten. Umgekehrt sollte ein schwacher Monat der Autoproduktion nicht als endgültiger Trend behandelt werden. Belastbar wird die Einordnung erst durch mehrere Datenreihen und Monate.
Schließlich dürfen wachsende Elektroauto-Zulassungen nicht automatisch als Gewinnzuwachs der heimischen Industrie gelten. Marktanteile nach Antriebsart, Herkunft der Fahrzeuge, Rabattniveau und Ergebnisbeiträge sind unterschiedliche Größen. Das aktuelle Bild ist gerade deshalb anspruchsvoll: Die Transformation gewinnt auf dem Absatzmarkt an Tempo, während die Stimmung in den Unternehmen gleichzeitig einbricht.
Worauf es in den kommenden Monaten ankommt
Für die weitere Entwicklung sind neue Auftragseingänge, Produktionszahlen und Außenhandelsdaten ebenso wichtig wie die nächsten ifo-Befragungen. Eine Stabilisierung wäre glaubwürdiger, wenn sich nicht nur Erwartungen, sondern auch Auftragslage und Ertragsbewertung verbessern. Bei Herstellern und Zulieferern werden außerdem Investitionsentscheidungen, Standortpläne und Tarifentwicklungen Hinweise darauf geben, ob die aktuelle Schwäche überwiegend konjunkturell oder stärker strukturell geprägt ist.
Im Elektromarkt bleibt entscheidend, ob das Zulassungswachstum über einzelne Monate hinaus anhält und mit ausreichender Profitabilität verbunden ist. Hinzu kommen Ladeinfrastruktur, Stromkosten, Flottenregeln und die Verfügbarkeit günstiger Modelle. Auf den Exportmärkten wird der Wettbewerb insbesondere in China und Europa bestimmen, wie gut deutsche Anbieter ihre hohen Forschungs- und Umstellungskosten verteilen können.
Fazit: Das Stimmungsbild ist deutlich schlechter, aber nicht eindimensional
Der Rückgang des ifo-Geschäftsklimas von minus 22,0 auf minus 35,0 Punkte ist ein deutliches Warnsignal für die deutsche Autoindustrie. Weil sich Lagebeurteilung, Exporterwartungen, Beschäftigungspläne, Auftragsbewertung und Ertragserwartungen gleichzeitig verschlechterten, lässt sich das Ergebnis nicht auf eine einzelne vorübergehende Sorge reduzieren. Der kräftige Produktionsrückgang im Juli und der gesunkene Auftragsbestand der Kraftfahrzeugindustrie stützen die vorsichtige Bewertung.
Gleichzeitig zeigt das starke Wachstum batterieelektrischer Neuzulassungen, dass die Branche nicht einfach in allen Bereichen schrumpft. Vielmehr überlagern sich Konjunkturschwäche, internationaler Wettbewerb und ein kapitalintensiver Technologiewechsel. Für Hersteller, Zulieferer und Beschäftigte entscheidet sich die weitere Entwicklung daran, ob das Wachstum neuer Antriebe in tragfähige Margen, Investitionen und zukunftsfähige Arbeitsplätze übersetzt werden kann. Das ifo-Signal beschreibt deshalb weniger einen Endpunkt als eine schwierige Ausgangslage für das Schlussquartal 2026.
Häufige Fragen zum Geschäftsklima der Autoindustrie
Die folgenden Antworten ordnen die wichtigsten Begriffe und Messwerte des aktuellen Branchenbildes knapp ein.
Was misst das ifo-Geschäftsklima der Autoindustrie?
Der Indikator fasst qualitative Unternehmensurteile zur aktuellen Geschäftslage und zu den Erwartungen für die kommenden sechs Monate zusammen. Er zeigt die Richtung der Stimmung und ist keine direkte Messung von Umsatz, Produktion oder Gewinn.
Was bedeutet ein Wert von minus 35,0 Punkten?
Ein negativer Saldo bedeutet, dass ungünstige Einschätzungen überwiegen. Die Zahl ist keine Prozentangabe. Sie darf daher nicht als Rückgang der Fahrzeugproduktion um 35 Prozent interpretiert werden.
Warum verschlechtert sich die Stimmung trotz wachsender E-Auto-Zulassungen?
Steigende Elektroauto-Zulassungen betreffen einen Teil des Marktes und sagen nichts Sicheres über Margen, Produktionsstandorte oder die Marktanteile deutscher Hersteller aus. Gleichzeitig belasten Kosten, Exportprobleme, schwächere Aufträge und hohe Transformationsinvestitionen das Gesamtgeschäft.
Bestätigen amtliche Produktionsdaten das ifo-Signal?
Für Juli 2026 meldete das Statistische Bundesamt einen Rückgang der Produktion in der Kraftfahrzeugindustrie um 9,2 Prozent gegenüber Juni. Ein einzelner Monat ist noch kein dauerhafter Trend, liefert aber einen realwirtschaftlichen Hintergrund für die im September gemessene Skepsis.
Ist der hohe Auftragsbestand der deutschen Industrie eine Entlastung?
Nicht unmittelbar. Der Zuwachs des gesamten Auftragsbestands im Juli wurde stark vom sonstigen Fahrzeugbau geprägt. In der Kraftfahrzeugindustrie sank der Bestand dagegen um 1,7 Prozent gegenüber dem Vormonat.
Welche Daten sind für den weiteren Ausblick besonders wichtig?
Entscheidend sind die nächsten Produktions- und Auftragseingangsdaten, die Entwicklung der Exporte, die Beschäftigungspläne, weitere ifo-Befragungen und die Zulassungszahlen nach Antriebsart. Erst die gemeinsame Betrachtung zeigt, ob sich die Lage stabilisiert oder die Schwäche verfestigt.
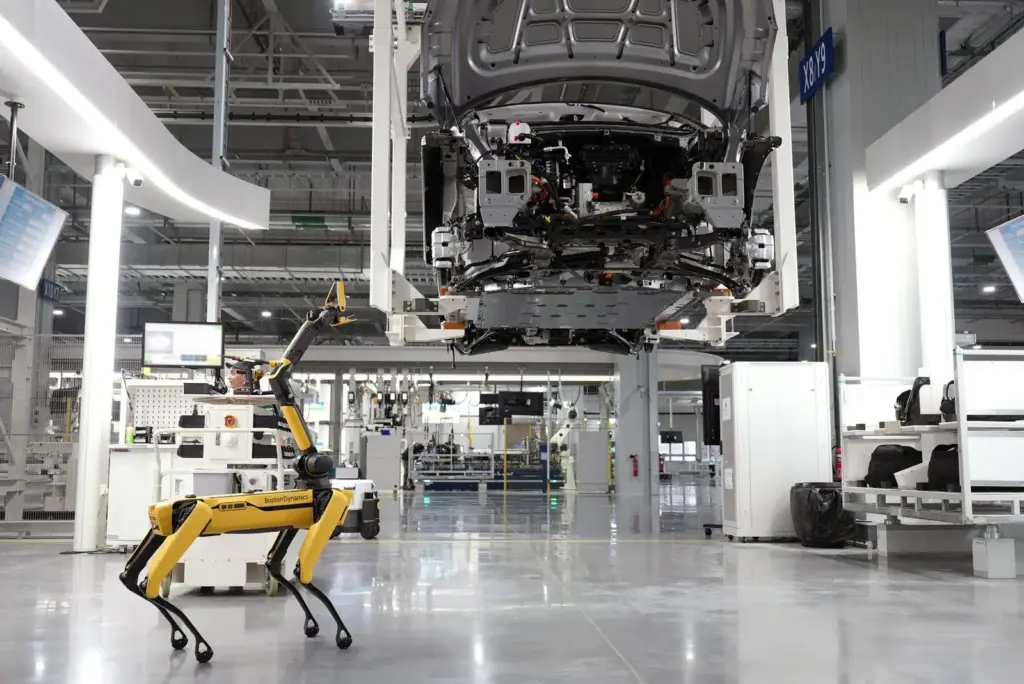
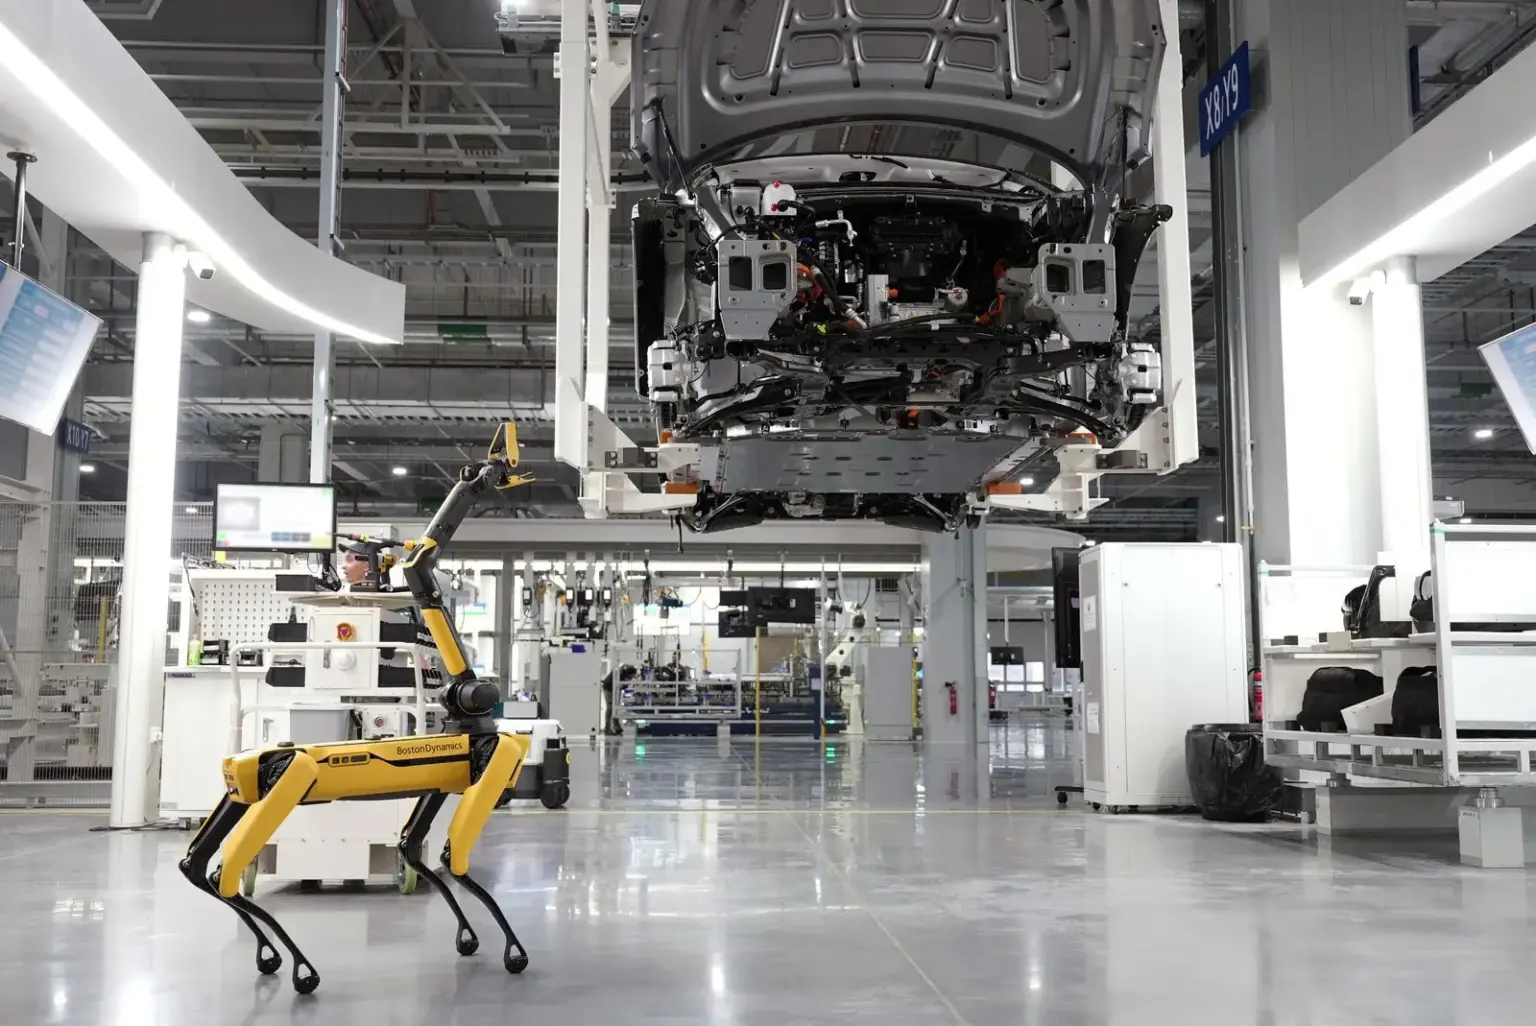
Bildnachweis: Foto „Automatisierte Fahrzeugfertigung mit Karosserie und mobilem Roboter“ von Hyundai Motor Group über Pexels, Pexels-Foto-ID 19319639. Nutzung gemäß Pexels-Lizenz.