

Die Europäische Zentralbank hat ihre Leitzinsen am 29. Oktober 2026 unverändert gelassen und damit nach der Zinserhöhung im September eine Pause eingelegt. Der Einlagezins bleibt bei 2,50 Prozent, der Hauptrefinanzierungssatz bei 2,65 Prozent und der Zinssatz für die Spitzenrefinanzierungsfazilität bei 2,90 Prozent. Die Entscheidung war um 14:15 Uhr veröffentlicht worden; in der anschließenden Pressekonferenz erläuterte die EZB, warum der kräftige Energiepreisschub zugleich die Inflations- und die Wachstumsrisiken verschärft.
Der Beschluss ist keine Rückkehr zu einer entspannten Geldpolitik. Die Notenbank beschreibt vielmehr ein schwieriges Spannungsfeld: Energie verteuert sich stärker und länger als in den September-Projektionen angenommen, die Gesamtinflation liegt deutlich über dem mittelfristigen Ziel von zwei Prozent und die Finanzierungsbedingungen haben sich bereits verschärft. Ein weiterer Zinsschritt könnte die Nachfrage zusätzlich dämpfen. Ein zu langes Abwarten könnte dagegen das Risiko erhöhen, dass der Energieschock auf weitere Preise und später auf die Löhne übergreift.
Für Unternehmen, Immobilienmärkte und private Haushalte bedeutet die Zinspause deshalb vor allem eines: Planungssicherheit auf dem aktuellen Niveau, aber keine Entwarnung bei den Finanzierungskosten. Unternehmenskredite, Kapitalmarktfinanzierungen und Hypothekendarlehen sind bereits teurer geworden. Gleichzeitig schwächen höhere Energiepreise das reale Einkommen und die Konsumstimmung. Die EZB will ihre nächsten Schritte ausdrücklich von den jeweils neuen Daten abhängig machen und legt sich nicht auf einen vorab festgelegten Zinspfad fest.
Die aktuelle Entscheidung verbindet damit mehrere Entwicklungen, die zuletzt einzeln sichtbar wurden: die im September auf 3,8 Prozent gestiegene Inflation, strengere Kreditbedingungen für Unternehmen, eine deutlich gesunkene Nachfrage nach Wohnungsbaukrediten und eine weiterhin wachsende, aber durch Energie- und Finanzierungskosten belastete Wirtschaft. Entscheidend ist nun, ob der Preisschub auf Energie begrenzt bleibt oder in den kommenden Monaten breiter auf Güter, Dienstleistungen und Löhne durchschlägt.
Die drei EZB-Leitzinsen bleiben unverändert
Der EZB-Rat beschloss, alle drei maßgeblichen Zinssätze auf dem seit September geltenden Niveau zu belassen. Banken erhalten für Einlagen bei der Zentralbank weiterhin 2,50 Prozent. Für reguläre Refinanzierungsgeschäfte zahlen sie 2,65 Prozent, für kurzfristige Übernachtkredite über die Spitzenrefinanzierungsfazilität 2,90 Prozent. Die vollständigen Sätze und die geldpolitischen Instrumente stehen in der offiziellen EZB-Entscheidung vom 29. Oktober 2026.
Die unveränderten Sätze folgen auf die Anhebung im September. Der damalige Zinsschritt ist im Hintergrundbeitrag über die EZB-Leitzinsen im September 2026 ausführlich eingeordnet. Die Pause im Oktober korrigiert diesen Kurs nicht. Sie gibt der Notenbank Zeit, die Wirkung der bereits höheren Zinsen und des neuen Energiepreisschocks auf Nachfrage, Kreditvergabe und Inflation zu beobachten.
Parallel werden die Wertpapierbestände aus dem regulären Ankaufprogramm APP und dem Pandemie-Notfallprogramm PEPP weiter reduziert. Fällige Tilgungsbeträge werden nicht mehr reinvestiert. Dadurch sinken die Portfolios in einem nach Angaben der EZB vorhersehbaren Tempo. Die Geldpolitik bleibt somit auch ohne neue Zinserhöhung restriktiv: Neben den Leitzinsen wirkt der Abbau der Anleihebestände auf die Finanzierungsbedingungen.
Warum die EZB trotz höherer Inflation zunächst pausiert
Die Notenbank steht vor einem klassischen Zielkonflikt. Höhere Energiepreise treiben die Inflationsrate nach oben, belasten aber gleichzeitig Konsum, Investitionen und Wachstum. Eine zusätzliche Zinserhöhung könnte den Preisdruck über eine schwächere Nachfrage begrenzen. Sie würde jedoch Kredite und Kapitalmarktfinanzierungen weiter verteuern und könnte die bereits sichtbare Zurückhaltung bei Investitionen und Immobilienfinanzierungen verstärken.
Die EZB verweist deshalb auf ihren datenabhängigen Ansatz. Entscheidend sind der Inflationsausblick, die Risiken um diesen Ausblick, die Dynamik der zugrunde liegenden Inflation und die Stärke der geldpolitischen Übertragung. Ausdrücklich gibt es keine Vorfestlegung für die kommenden Sitzungen. Ein unveränderter Zins im Oktober sagt somit nicht automatisch aus, dass der Zinsgipfel erreicht ist oder die nächste Bewegung bereits in Richtung einer Senkung führen wird.
Ein wichtiger Grund für das Abwarten liegt in der Zusammensetzung der Inflation. Die Gesamtinflation ist zwar deutlich gestiegen, doch die zugrunde liegenden Preisindikatoren blieben nach Darstellung der EZB bislang weitgehend stabil. Auch die Löhne reagieren noch nicht wesentlich auf den Energieschock. Solange Zweitrundeneffekte begrenzt bleiben, kann die Notenbank zunächst prüfen, ob der aktuelle Zinsstand ausreicht, um eine breitere Preiswelle zu verhindern.
Energie hebt die Inflation deutlich über das Ziel
Die Inflation im Euroraum stieg im September von 3,2 Prozent im August auf 3,8 Prozent. Die Energiepreisinflation beschleunigte sich besonders stark von 14,3 auf 18,9 Prozent. Nach Angaben der EZB erreichten Diesel- und Benzinpreise neue Höchststände; erhöhte Raffineriemargen trugen dazu bei. Die bereits veröffentlichte Analyse zur Eurozone-Inflation im September 2026 zeigt, wie deutlich sich die Energiekomponente von den übrigen Preisgruppen absetzt.
Ohne Energie erhöhte sich die Inflation von 2,1 auf 2,3 Prozent. Die Nahrungsmittelpreise stiegen im Jahresvergleich um 1,3 Prozent nach 1,1 Prozent im August. Bei Dienstleistungen beschleunigte sich die Rate von 3,0 auf 3,2 Prozent, während die Güterinflation leicht von 1,2 auf 1,1 Prozent zurückging. Das Muster spricht bislang für einen starken direkten Energieeffekt, zeigt aber zugleich erste Preisimpulse in mehreren Bereichen.
Die EZB geht davon aus, dass die Gesamtinflation kurzfristig weiter steigen und in den kommenden Quartalen deutlich oberhalb des Zwei-Prozent-Ziels bleiben dürfte. Erst danach sollen nachlassende Energiepreisanstiege und die Wirkung der höheren Zinsen eine Rückkehr zum Ziel unterstützen. Diese Prognose ist allerdings mit erheblicher Unsicherheit verbunden, weil Dauer und Umfang der Energieversorgungsstörungen schwer abzuschätzen sind.
Bei den Löhnen ist der unmittelbare Übertragungseffekt bislang begrenzt. Das Arbeitnehmerentgelt je Beschäftigten wuchs im zweiten Quartal um 3,3 Prozent, nach 3,6 Prozent im ersten Quartal. Zugleich half eine steigende Produktivität, den Zuwachs der Lohnstückkosten zu begrenzen. Der zukunftsgerichtete Lohnindikator der EZB erwartet für die restlichen Monate 2026 ein Wachstum der Tariflöhne zwischen 2,5 und 2,8 Prozent und für die ersten drei Quartale 2027 im Durchschnitt 2,6 Prozent.
Kurzfristige Inflationserwartungen sind gestiegen, die meisten längerfristigen Maße liegen laut EZB aber weiterhin nahe zwei Prozent. Für die Geldpolitik ist diese Verankerung zentral. Würden Unternehmen und Beschäftigte dauerhaft mit deutlich höheren Preissteigerungen rechnen, könnten Preissetzung und Lohnforderungen den Energieschock verstärken. Bislang sieht die Notenbank dafür noch keinen breiten Beleg.
Die Wirtschaft wächst weiter, verliert aber an Sicherheit
Die eingehenden Daten deuten nach Einschätzung der EZB darauf hin, dass die Wirtschaft des Euroraums auch im dritten Quartal gewachsen ist. Der Dienstleistungssektor erholte sich nach einer Schwächephase zu Beginn des Konflikts im Nahen Osten. Investitionen in künstliche Intelligenz stützen das verarbeitende Gewerbe, digitale Dienstleistungen und den Export. Zusätzlich wirken staatliche Ausgaben für Infrastruktur und Verteidigung kurzfristig wachstumsfördernd.
Gegen diese positiven Kräfte stehen der erneute Energiepreisanstieg und höhere Finanzierungskosten. Die Energiepreise haben das Verbrauchervertrauen belastet. Teurere Kredite und höhere Kapitalmarktrenditen dürften Investitionen und Nachfrage dämpfen. Die EZB sieht die Risiken für das Wachstum deshalb überwiegend auf der Unterseite.
Der Arbeitsmarkt bleibt vergleichsweise robust. Die Arbeitslosenquote lag im August bei 6,4 Prozent und damit nahe den niedrigsten Ständen seit Einführung des Euro. Allerdings wachsen Beschäftigung und Erwerbsbevölkerung nur noch schwach. Die Produktivität hat sich schrittweise verbessert. Damit bleibt der Arbeitsmarkt eine Stütze für Einkommen und Nachfrage, liefert aber weniger zusätzlichen Wachstumsimpuls als in früheren Phasen.
Mittelfristig könnten sinkende Energiepreise, steigende Realeinkommen und ein robuster Arbeitsmarkt die Binnennachfrage wieder stärken. Auch Investitionen in Digitalisierung und KI sowie öffentliche Infrastruktur- und Verteidigungsausgaben bleiben mögliche Wachstumstreiber. Diese Perspektive hängt jedoch wesentlich davon ab, dass der Energieschock nicht länger und stärker ausfällt als aktuell angenommen.
Finanzierungsbedingungen haben sich bereits verschärft
Seit der vorangegangenen EZB-Sitzung sind die Marktzinsen überwiegend gestiegen, während die Aktienkurse nachgaben. Die Kosten marktbasierter Fremdfinanzierung für Unternehmen erhöhten sich von 4,0 Prozent im Juli auf 4,1 Prozent im August. Bankzinsen für Unternehmenskredite lagen unverändert bei 3,8 Prozent. Das jährliche Wachstum der Bankkredite an Unternehmen verlangsamte sich von 4,4 Prozent im Juli auf 4,2 Prozent im August und September.
Gleichzeitig nahm die Ausgabe von Unternehmensanleihen zu. Ihre jährliche Wachstumsrate stieg von 3,5 Prozent im Juli über 3,8 Prozent im August auf 4,2 Prozent im September. Das kann darauf hindeuten, dass größere Unternehmen verstärkt auf den Kapitalmarkt ausweichen. Diese Möglichkeit steht kleineren Unternehmen meist nicht in gleicher Weise offen, weil ihnen der direkte Zugang zum Anleihemarkt fehlt.
Die jüngste Bank Lending Survey zeigte strengere Kreditstandards für Unternehmen. Banken begründeten dies mit höheren wirtschaftlichen Risiken ihrer Kunden. Obwohl Unternehmen mehr Mittel für Lagerbestände und Betriebskapital benötigen, ging die Kreditnachfrage zurück. Die EZB führt dies vor allem auf höhere Zinsen zurück. Die Ergebnisse und ihre Bedeutung für Unternehmens- und Immobilienfinanzierungen sind im Beitrag zur EZB-Bankenumfrage über Kreditstandards näher aufgeschlüsselt.
Bei Wohnungsbaukrediten stieg der durchschnittliche Hypothekenzins von 3,5 Prozent im Juli auf 3,6 Prozent im August. Das jährliche Wachstum der Hypothekenkredite verringerte sich im September leicht auf 3,0 Prozent. Während die Vergabestandards im dritten Quartal unverändert blieben, sank die Nachfrage nach Wohnungsbaukrediten wegen der höheren Zinsen deutlich.
Was die Zinspause für Unternehmen und Haushalte bedeutet
Für Unternehmen bedeutet der unveränderte Leitzins zunächst, dass die unmittelbare geldpolitische Belastung nicht weiter steigt. Die bereits erfolgte Verschärfung der Finanzierungskonditionen bleibt jedoch bestehen. Diese Aussage ist eine Einordnung auf Basis der EZB-Daten: Besonders Unternehmen mit hohem Bedarf an Betriebskapital, kurzfristiger Refinanzierung oder geplanten Investitionen müssen weiterhin mit höheren Zinskosten kalkulieren.
Der Energieschock trifft Unternehmen doppelt. Er verteuert unmittelbar Produktion, Transport und Gebäudeenergie. Gleichzeitig kann er die Nachfrage schwächen, wenn Haushalte einen größeren Teil ihres Einkommens für Kraftstoffe, Strom oder Wärme ausgeben. Branchen mit energieintensiver Produktion und geringer Preissetzungsmacht stehen deshalb stärker unter Druck als Unternehmen, die ihre Kosten rasch weitergeben können.
Für private Haushalte bleiben variable Kredite und neue Finanzierungen teuer. Die Zinspause senkt bestehende Raten nicht automatisch. Bei Tages- und Festgeld kann das aktuelle Zinsniveau Sparzinsen stützen, allerdings geben Banken Veränderungen nur unterschiedlich schnell weiter. Real entscheidend bleibt die Differenz zwischen Guthabenzins und Inflationsrate.
Auf dem Immobilienmarkt bremst der Anstieg der Hypothekenzinsen die Nachfrage. Die Kombination aus Finanzierungskosten, Baupreisen und unsicheren Energieausgaben erschwert die Kalkulation. Die aktuelle Pause verhindert zwar einen weiteren direkten Leitzinsschritt, ändert aber zunächst nichts an den bereits gestiegenen langfristigen Kapitalmarktzinsen, die für Baufinanzierungen besonders wichtig sind.
Warum die nächsten Zinsentscheidungen offen bleiben
Die Risiken weisen in unterschiedliche Richtungen. Auf der Inflationsseite nennt die EZB vor allem geopolitische Konflikte, mögliche weitere Störungen der Energieversorgung und Zweitrundeneffekte. Besonders Gaspreise könnten steigen, wenn zusätzliche Lieferausfälle auf einen ungewöhnlich kalten Winter und niedrige Speicherstände treffen. Auch neue Handelsspannungen, Engpässe bei kritischen Rohstoffen und extreme Wetterereignisse könnten Preise erhöhen.
Auf der Wachstumsseite könnten dieselben Konflikte reale Einkommen, Konsum und Investitionen schwächen. Eine schlechtere Stimmung an den Finanzmärkten, höhere langfristige Zinsen oder stärkere Ausschläge an den Anleihemärkten würden die Finanzierung zusätzlich erschweren. Fiskalische Unsicherheit könnte das Vertrauen von Unternehmen und Haushalten belasten.
Es gibt zugleich Chancen für einen günstigeren Verlauf. Eine schnellere Anpassung der Energiemärkte, ein nachhaltiges Ende geopolitischer Konflikte, produktivitätssteigernde Technologien sowie zusätzliche Investitionen in Infrastruktur und Verteidigung könnten das Wachstum stützen. Fällt der indirekte Preisauftrieb schwächer aus, könnte die Inflation schneller zurückgehen als derzeit erwartet.
Die Notenbank vermeidet deshalb eine feste Zusage für Dezember oder spätere Sitzungen. Weitere Erhöhungen bleiben möglich, wenn Energiepreise dauerhaft auf andere Preise und Löhne übergreifen. Eine längere Pause wäre plausibel, wenn der Preisdruck begrenzt bleibt und die höheren Finanzierungskosten die Nachfrage sichtbar dämpfen. Eine baldige Zinssenkung setzt dagegen einen deutlich zuverlässigeren Rückgang der Inflation voraus. Diese Szenarien sind Einordnungen; die EZB selbst hat keinen künftigen Zinspfad angekündigt.
Inflationserwartungen bleiben ein Schlüsselindikator
Neben den gemessenen Preisen beobachtet die EZB, was Haushalte, Unternehmen und Finanzmärkte für die Zukunft erwarten. Die jüngste Verbraucherumfrage zeigte steigende Inflationserwartungen und zugleich einen schwächeren Wachstumsausblick. Der Beitrag über die EZB-Verbrauchererwartungen für September 2026 ordnet diese Signale ein.
Die Erwartungen sind wichtig, weil sie wirtschaftliche Entscheidungen beeinflussen. Wer dauerhaft hohe Inflation erwartet, fordert möglicherweise höhere Löhne, erhöht Preise früher oder zieht Anschaffungen vor. Bleiben langfristige Erwartungen dagegen nahe dem Zwei-Prozent-Ziel, kann ein vorübergehender Energiepreisschub eher abklingen, ohne sich in der gesamten Wirtschaft festzusetzen.
Der aktuelle Befund ist gemischt, aber noch nicht alarmierend: kurzfristige Erwartungen sind gestiegen, während die meisten langfristigen Maße nahe zwei Prozent bleiben. Für die EZB ist das ein Argument, die Wirkung der bereits höheren Zinsen abzuwarten, ohne den Kampf gegen Inflation für beendet zu erklären.
Fazit: Pause mit deutlich verschärftem Risikoton
Die EZB hält ihre Leitzinsen am 29. Oktober 2026 unverändert: 2,50 Prozent für Einlagen, 2,65 Prozent für Hauptrefinanzierungsgeschäfte und 2,90 Prozent für die Spitzenrefinanzierung. Die Entscheidung ist eine Pause nach dem September-Schritt, aber keine geldpolitische Entwarnung. Die Gesamtinflation ist auf 3,8 Prozent gestiegen, Energie verteuert sich besonders stark und die Notenbank erwartet kurzfristig einen weiteren Preisdruck.
Gleichzeitig sind die Finanzierungskonditionen restriktiver geworden. Unternehmenskredite wachsen langsamer, Banken prüfen Firmenkredite strenger und die Nachfrage nach Hypotheken ist deutlich gesunken. Weitere Zinserhöhungen könnten Wachstum und Investitionen stärker belasten. Genau dieser Zielkonflikt erklärt, warum die EZB zunächst abwartet.
Für die nächsten Monate wird entscheidend, ob sich der Energieschock verbreitert. Bleiben Lohnentwicklung und zugrunde liegende Inflation stabil, kann die Zinspause länger dauern. Greifen höhere Energiekosten dagegen auf viele Preise und Löhne über, steigt der Handlungsdruck. Die Notenbank hat deshalb zu Recht keinen festen Pfad versprochen: Jede weitere Entscheidung wird an neuen Inflations-, Lohn-, Kredit- und Konjunkturdaten gemessen.
Häufige Fragen zum EZB-Zinsentscheid im Oktober 2026
Die wichtigsten Punkte der Entscheidung lassen sich anhand der offiziellen Sätze und der aktuellen Wirtschafts- und Inflationsdaten konkret beantworten.
Wie hoch sind die EZB-Leitzinsen seit dem 29. Oktober 2026?
Der Einlagezins beträgt 2,50 Prozent. Der Hauptrefinanzierungssatz liegt bei 2,65 Prozent und die Spitzenrefinanzierungsfazilität bei 2,90 Prozent. Alle drei Sätze blieben bei der Oktober-Sitzung unverändert.
Warum erhöht die EZB die Zinsen trotz 3,8 Prozent Inflation nicht erneut?
Der aktuelle Inflationsanstieg wird stark von Energie getragen, während die zugrunde liegende Inflation bislang weitgehend stabil und der Lohndruck moderat geblieben ist. Gleichzeitig haben sich die Finanzierungsbedingungen verschärft. Die EZB wartet deshalb weitere Daten ab, ohne künftige Erhöhungen auszuschließen.
Ist eine Zinssenkung im Dezember bereits wahrscheinlich?
Die EZB hat keine Richtung für die nächste Sitzung angekündigt. Eine Senkung würde einen verlässlicheren Rückgang des Preisdrucks voraussetzen. Bei anhaltend hohen Energiepreisen oder stärkeren Zweitrundeneffekten bleibt auch eine weitere Erhöhung möglich.
Was bedeutet die Entscheidung für Baufinanzierungen?
Die Zinspause senkt Hypothekenzinsen nicht automatisch, weil diese stark von längerfristigen Kapitalmarktzinsen abhängen. Der durchschnittliche Hypothekenzins im Euroraum war im August bereits auf 3,6 Prozent gestiegen; die Nachfrage nach Wohnungsbaukrediten ging im dritten Quartal deutlich zurück.
Wie wirkt sich der Beschluss auf Unternehmenskredite aus?
Bankzinsen für Unternehmenskredite lagen zuletzt bei 3,8 Prozent. Zugleich wurden die Kreditstandards strenger und die Nachfrage sank. Der unveränderte Leitzins verhindert einen zusätzlichen unmittelbaren Zinsschritt, beseitigt die bereits höheren Finanzierungskosten aber nicht.
Welche Daten beobachtet die EZB jetzt besonders?
Wichtig sind der Inflationsausblick, zugrunde liegende Preisindikatoren, Löhne, Inflationserwartungen und die Übertragung der Geldpolitik auf Kredite und Nachfrage. Hinzu kommen Energiepreise, Wachstum, Arbeitsmarkt und die Entwicklung der langfristigen Marktzinsen.
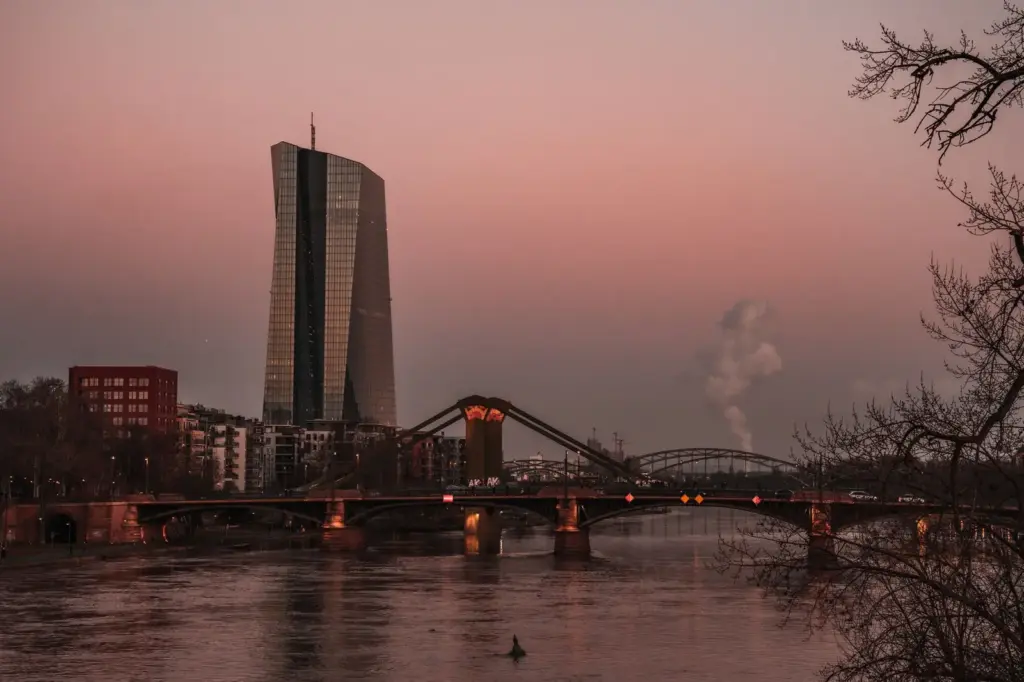
Bildnachweis: Beitragsbild „EZB-Zentrale in Frankfurt am Main“, Foto: Masood Aslami / Pexels, Foto-ID 10786454; Abschnittsbild „Wohnbaufinanzierung mit Eurobanknoten und Modellhäusern“, Foto: Jakub Zerdzicki / Pexels, Foto-ID 33305255. Nutzung gemäß Pexels-Lizenz.