

Der Handel mit Technik für die Energiewende entwickelt sich in der Europäischen Union 2025 in zwei deutlich verschiedene Richtungen. Während die Einfuhren von Solarmodulen und flüssigen Biokraftstoffen gemessen am Wert zurückgingen, legten Windturbinen kräftig zu. Gleichzeitig blieb die europäische Photovoltaik-Nachfrage nahezu vollständig von Lieferungen aus China abhängig. Damit zeigen die neuen Außenhandelsdaten nicht nur, welche Technologien gerade besonders gefragt sind. Sie machen auch sichtbar, wo die industrielle Wertschöpfung der Energiewende stattfindet und an welchen Stellen die EU weiterhin stark auf wenige Lieferländer angewiesen ist.
Nach der am 20. Oktober 2026 veröffentlichten Auswertung von Eurostat importierte die EU im Jahr 2025 Solarmodule, flüssige Biokraftstoffe und Windturbinen im Wert von insgesamt 11,4 Milliarden Euro. Die Ausfuhren dieser drei Produktgruppen erreichten 4,6 Milliarden Euro. Hinter diesen Summen verbergen sich jedoch sehr unterschiedliche Mengen-, Preis- und Marktanteilseffekte. Ein sinkender Importwert bedeutet nicht automatisch, dass weniger Technik in Europa ankam. Umgekehrt kann ein kräftiger Wertzuwachs sowohl auf größere Stückzahlen als auch auf veränderte Produktpreise oder einen anderen Produktmix zurückgehen.
Für Unternehmen, Energieversorger und die Wirtschaftspolitik ist die Trennung dieser Effekte entscheidend. Europas Energiewende benötigt nicht nur genügend Anlagen, sondern auch belastbare Lieferketten, wettbewerbsfähige Hersteller und planbare Investitionsbedingungen. Die neuen Zahlen ergänzen damit die Debatte über den Ausbau eines europäischen Wasserstoffmarkts, die zuletzt durch das deutsche Zehn-Punkte-Paket für Wasserstoffprojekte neue Impulse erhielt. In beiden Fällen geht es um die Frage, wie Klimaziele, Versorgungssicherheit und industrielle Wertschöpfung miteinander verbunden werden können.
Windturbinen werden zum stärksten Exportprodukt der drei Gruppen
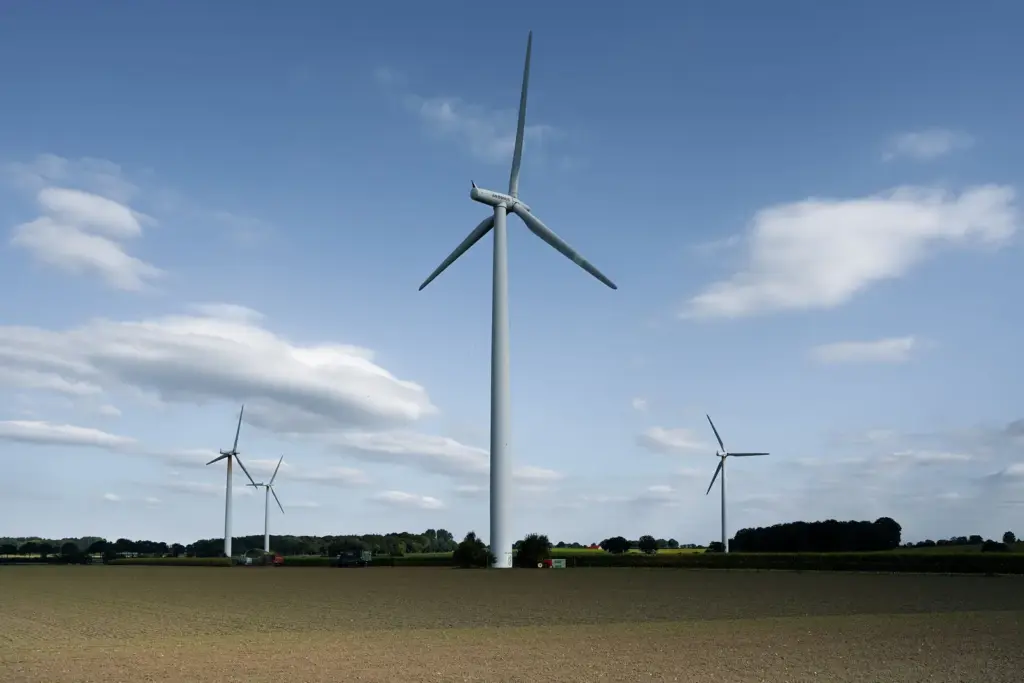
Am dynamischsten entwickelte sich 2025 der Handel mit Windturbinen. Der Wert der EU-Importe stieg gegenüber dem Vorjahr um 40,6 Prozent auf 0,7 Milliarden Euro. Noch stärker wuchs die eingeführte Menge: Sie erhöhte sich um 69,0 Prozent. Diese Kombination deutet darauf hin, dass der durchschnittliche Wert je importierter Einheit oder Gewichtseinheit gesunken ist beziehungsweise sich der Produktmix zu günstigeren Anlagenkomponenten verschoben hat. Eurostat weist ausdrücklich auf die unterschiedlichen Bewegungen von Wert und Volumen hin, ohne daraus eine konkrete Preisstatistik abzuleiten.
China löst Indien als wichtigster Lieferant ab
Die Herkunft der importierten Windturbinen hat sich zugleich deutlich verschoben. China stellte 2025 einen Anteil von 59,6 Prozent, Indien folgte mit 22,2 Prozent. Ein Jahr zuvor hatte Chinas Anteil noch 41,3 Prozent betragen. Das Land löste damit Indien als wichtigsten Lieferanten ab. Für europäische Projektierer kann ein breiteres Angebot die Beschaffung erleichtern und Kosten senken. Aus industriepolitischer Sicht erhöht eine starke Konzentration jedoch die Bedeutung von Handelsbeziehungen, Transportwegen, Zulieferkapazitäten und regulatorischen Entscheidungen in einzelnen Partnerstaaten.
Die Entwicklung erinnert an andere Branchen, in denen China zugleich Absatzmarkt, Lieferant und industrieller Wettbewerber ist. Der bereits sichtbare Wandel bei den deutschen Pkw-Exporten und -Importen mit China zeigt, dass sich solche Rollen innerhalb weniger Jahre verschieben können. Bei Windturbinen ist die Lage allerdings nicht identisch: Europa verfügt weiterhin über bedeutende Hersteller, Engineering-Kompetenz und eine starke Exportbasis.
EU-Ausfuhren wachsen ebenfalls
Windturbinen waren unter den drei von Eurostat betrachteten Produktgruppen das mit Abstand wichtigste Exportgut. Die EU führte 2025 Anlagen im Wert von 3,1 Milliarden Euro aus. Gegenüber 2024 nahm der Exportwert um 10,8 Prozent zu, die exportierte Menge stieg um 9,5 Prozent. Wert und Volumen entwickelten sich damit wesentlich paralleler als bei den Importen. Das spricht dafür, dass die europäische Windindustrie auf Auslandsmärkten weiterhin konkurrenzfähig ist, auch wenn aus den aggregierten Zahlen keine Aussagen über Margen, einzelne Unternehmen oder bestimmte Turbinentypen abgeleitet werden können.
Die Außenhandelsbilanz der betrachteten Windtechnik blieb rechnerisch deutlich positiv: Exporten von 3,1 Milliarden Euro standen Importe von 0,7 Milliarden Euro gegenüber. Diese Differenz ist eine Einordnung auf Basis der von Eurostat genannten Werte. Sie zeigt eine Stärke der europäischen Industrie, sagt aber noch nichts darüber aus, welcher Anteil der Vorprodukte aus Drittstaaten stammt oder wie hoch die heimische Wertschöpfung einzelner Anlagen tatsächlich ist.
Solarmodule bleiben der größte Importposten
Bei Solarmodulen fiel der Importwert 2025 um 27,7 Prozent auf 8,0 Milliarden Euro. Die importierte Menge verringerte sich dagegen lediglich um 4,0 Prozent. Eurostat folgert daraus, dass der durchschnittliche Preis der eingeführten Solarmodule gesunken sein dürfte. Für den Ausbau der Photovoltaik kann ein niedrigeres Preisniveau kurzfristig vorteilhaft sein, weil Investitionskosten sinken. Für europäische Hersteller verschärft sich dadurch jedoch der Wettbewerbsdruck, wenn Produktionskosten, Finanzierung und Skaleneffekte nicht mit dem internationalen Angebot Schritt halten.
98,6 Prozent der Einfuhren kommen aus China
Die Abhängigkeit von einem einzigen Lieferland ist bei Solarmodulen besonders ausgeprägt. 98,6 Prozent der EU-Importe kamen 2025 aus China. Damit liegt der Anteil noch etwas höher als die 97 Prozent, die die Europäische Kommission bei der Unterzeichnung der Europäischen Solarcharta im April 2024 nannte. Die Europäische Solarcharta enthält freiwillige Maßnahmen, mit denen Mitgliedstaaten, Unternehmen und Institutionen die europäische Photovoltaikproduktion stärken wollen.
Eine hohe Importquote ist wirtschaftlich nicht automatisch nachteilig. Sie kann Verbrauchern, Unternehmen und Projektentwicklern Zugang zu preisgünstiger Technik verschaffen und den Ausbau erneuerbarer Energien beschleunigen. Das Risiko entsteht aus der Konzentration: Handelskonflikte, Transportstörungen, Exportbeschränkungen oder Veränderungen staatlicher Förderung können eine Lieferkette treffen, die kurzfristig nur schwer zu ersetzen ist. Die grundsätzlichen Mechanismen solcher Konzentrationsrisiken wurden bereits im Beitrag über die Abhängigkeit von China in Lieferketten erläutert.
Europäische Solarexporte verlieren an Wert
Die EU exportierte 2025 Solarmodule im Wert von 0,5 Milliarden Euro. Der Wert sank um 23,6 Prozent, während die ausgeführte Menge um 2,6 Prozent zunahm. Auch hier deutet die gegenläufige Entwicklung auf niedrigere durchschnittliche Exportwerte hin. Für europäische Produzenten kann das bedeuten, dass Wachstum bei Stückzahlen oder Gewicht nicht automatisch zu höheren Umsätzen führt. Ob einzelne Hersteller profitabel arbeiten, lässt sich aus der Außenhandelsstatistik allerdings nicht ablesen.
Im direkten Vergleich ist die Struktur eindeutig: Solarmodule dominieren die Einfuhrseite, Windturbinen die Ausfuhrseite. Diese Asymmetrie zeigt, dass „grüne Energietechnik“ kein einheitlicher Markt ist. Technologische Reife, Kapitalbedarf, Produktionskomplexität, Transportkosten und regionale Cluster unterscheiden sich stark. Deshalb wäre es irreführend, aus dem gesamten Importüberschuss von 6,8 Milliarden Euro pauschal auf eine Schwäche aller europäischen Energietechnikhersteller zu schließen.
Biokraftstoffe verlieren auf beiden Handelsseiten
Flüssige Biokraftstoffe entwickelten sich 2025 schwächer. Die EU importierte Produkte im Wert von 2,7 Milliarden Euro, 7,9 Prozent weniger als im Vorjahr. Das Volumen sank um 11,6 Prozent. Weil die Menge stärker zurückging als der Wert, ist rechnerisch ein höherer durchschnittlicher Wert je Mengeneinheit möglich. Auch diese Aussage bleibt eine Einordnung und ersetzt keine eigenständige Preisstatistik.
Lieferländer werden neu gewichtet
Malaysia war mit 21,9 Prozent der größte Lieferant, gefolgt von den Vereinigten Staaten mit 16,1 Prozent, Argentinien mit 12,4 Prozent und dem Vereinigten Königreich mit 12,3 Prozent. Besonders auffällig ist der Rückgang Chinas: Der Anteil fiel von 24,2 Prozent im Jahr 2024 auf nur noch 1,3 Prozent 2025. Gleichzeitig stiegen die Anteile Malaysias und der USA, die im Vorjahr bei 15,3 beziehungsweise 8,4 Prozent gelegen hatten. Anders als bei Solarmodulen und Windturbinen wurde die Beschaffung damit weniger von China geprägt.
Auf der Exportseite fiel der Wert der EU-Ausfuhren von Biokraftstoffen um 45,9 Prozent auf 1,0 Milliarden Euro. Die Menge nahm mit 46,2 Prozent nahezu im gleichen Umfang ab. Das spricht eher für einen tatsächlichen Rückgang des Exportvolumens als für einen reinen Preiseffekt. Gründe für diese Entwicklung nennt die Eurostat-Kurzmitteilung nicht. Mögliche Erklärungen wie veränderte Nachfrage, Regulierung oder Rohstoffverfügbarkeit wären daher ohne zusätzliche belastbare Daten spekulativ.
Was die Zahlen für Europas Industriepolitik bedeuten
Die Handelsdaten treffen auf das Ziel der EU, bei strategischen Netto-Null-Technologien mehr eigene Produktionskapazität aufzubauen. Nach dem Netto-Null-Industrie-Gesetz der Europäischen Kommission soll die europäische Fertigungskapazität bis 2030 mindestens 40 Prozent des jährlichen Bedarfs an strategischen sauberen Technologien erreichen oder sich diesem Wert annähern. Das Ziel bezieht sich auf ein breiteres Technologiespektrum und darf nicht direkt mit den drei Eurostat-Produktgruppen gleichgesetzt werden.
Importe und eigene Fertigung sind keine Gegensätze
Eine resiliente Strategie muss nicht auf vollständige Autarkie zielen. Internationale Arbeitsteilung kann Anlagen günstiger machen, Innovationen verbreiten und den Ausbau beschleunigen. Gleichzeitig können eigene Produktionskapazitäten Lieferausfälle abfedern, technisches Wissen sichern und hochwertige Arbeitsplätze schaffen. Entscheidend ist deshalb nicht nur die absolute Importhöhe, sondern auch, wie stark Bezugsquellen konzentriert sind und ob alternative Lieferanten oder europäische Kapazitäten kurzfristig verfügbar wären.
Der Blick auf die gesamte Handelsposition der Eurozone hilft bei der Einordnung. Das im August 2026 verzeichnete Handelsdefizit der Eurozone wurde von breiteren Warenströmen bestimmt. Die hier betrachteten Energietechnologien bilden nur einen kleinen Ausschnitt. Sie sind dennoch strategisch relevant, weil Investitionen in Energieanlagen über viele Jahre die Kostenstruktur und Versorgungssicherheit von Unternehmen beeinflussen.
Preisrückgänge können Ausbau und Industrie zugleich unterschiedlich treffen
Sinkende Durchschnittswerte importierter Solarmodule oder Windturbinen können Projektkosten reduzieren. Für Stromerzeuger, Installationsbetriebe und Abnehmer ist das zunächst positiv. Produzenten stehen dagegen unter stärkerem Margendruck. Werden Produktionskapazitäten aufgegeben, kann der kurzfristige Kostenvorteil langfristig mit größerer Abhängigkeit erkauft werden. Umgekehrt können Schutzmaßnahmen oder lokale Beschaffungsvorgaben Anlagen verteuern und den Ausbau verlangsamen. Wirtschaftspolitisch entsteht damit ein Zielkonflikt zwischen günstiger Transformation, industrieller Eigenständigkeit und offenem Handel.
Die Eurostat-Zahlen liefern für diesen Zielkonflikt keine fertige Antwort. Sie markieren aber klare Beobachtungspunkte: die extreme Konzentration bei Solarmodulen, den schnell steigenden chinesischen Anteil bei Windturbinen, die starke europäische Windexportposition und den Einbruch beim Biokraftstoffexport. Erst in Verbindung mit Daten zu Investitionen, Produktionskapazitäten, Unternehmensgewinnen und Projektkosten entsteht ein vollständigeres Bild.
Fazit: Europas grüne Handelsbilanz ist technologisch gespalten
Der EU-Handel mit grüner Energietechnik war 2025 von gegensätzlichen Trends geprägt. Solarmodule blieben mit 8,0 Milliarden Euro der größte Importposten, obwohl ihr Einfuhrwert deutlich sank. Fast die gesamte importierte Menge kam aus China. Bei Windturbinen stiegen Einfuhrwert und Volumen stark, zugleich blieb Europa mit Exporten von 3,1 Milliarden Euro in dieser Produktgruppe international erfolgreich. Biokraftstoffe verloren sowohl auf der Import- als auch auf der Exportseite an Bedeutung.
Für die wirtschaftliche Einordnung ist vor allem wichtig, Wert- und Mengenveränderungen getrennt zu betrachten. Sinkende Handelswerte können niedrigere Durchschnittspreise widerspiegeln, ohne dass die physische Nachfrage im gleichen Umfang abnimmt. Steigende Importe können den Ausbau erleichtern, aber Konzentrationsrisiken verschärfen. Europas industriepolitische Aufgabe besteht deshalb darin, offene Märkte und günstige Technik mit belastbaren Lieferketten und wettbewerbsfähiger eigener Produktion zu verbinden. Die neuen Daten zeigen, dass diese Balance bei Wind- und Solartechnik jeweils an einem anderen Punkt steht.
Häufige Fragen zum EU-Handel mit Energietechnik
Die folgenden Antworten ordnen die zentralen Handelswerte und Abhängigkeiten der Eurostat-Auswertung kompakt ein.
Wie hoch waren die EU-Importe der drei grünen Produktgruppen 2025?
Die EU importierte Solarmodule, flüssige Biokraftstoffe und Windturbinen im Gesamtwert von 11,4 Milliarden Euro. Davon entfielen 8,0 Milliarden Euro auf Solarmodule, 2,7 Milliarden Euro auf Biokraftstoffe und 0,7 Milliarden Euro auf Windturbinen.
Warum sank der Wert der Solarimporte stärker als die Menge?
Der Importwert ging um 27,7 Prozent zurück, die Menge nur um 4,0 Prozent. Eurostat wertet dies als Hinweis darauf, dass der durchschnittliche Preis importierter Solarmodule gefallen ist. Eine genaue Preisentwicklung einzelner Modultypen lässt sich daraus nicht bestimmen.
Wie abhängig ist die EU bei Solarmodulen von China?
2025 kamen 98,6 Prozent der in die EU importierten Solarmodule aus China. Damit ist die Lieferantenkonzentration in dieser Produktgruppe deutlich höher als bei Windturbinen oder flüssigen Biokraftstoffen.
Ist die EU bei Windturbinen Nettoexporteur?
Auf Grundlage der genannten Handelswerte ja: Die Ausfuhren erreichten 3,1 Milliarden Euro, die Einfuhren 0,7 Milliarden Euro. Die Differenz sagt jedoch nichts über importierte Vorprodukte oder die tatsächliche Wertschöpfung innerhalb Europas aus.
Welche Länder lieferten die meisten Windturbinen in die EU?
China stellte 2025 mit 59,6 Prozent den größten Anteil, Indien folgte mit 22,2 Prozent. China löste damit Indien als wichtigsten Lieferanten ab.
Welche Bedeutung hat das Netto-Null-Industrie-Gesetz für diese Zahlen?
Das Gesetz soll die Fertigung strategischer sauberer Technologien in Europa stärken. Bis 2030 soll die EU-Kapazität mindestens 40 Prozent des jährlichen Bedarfs erreichen oder sich diesem Wert annähern. Die Eurostat-Daten zeigen, in welchen Produktgruppen Abhängigkeiten und industrielle Stärken besonders ausgeprägt sind.
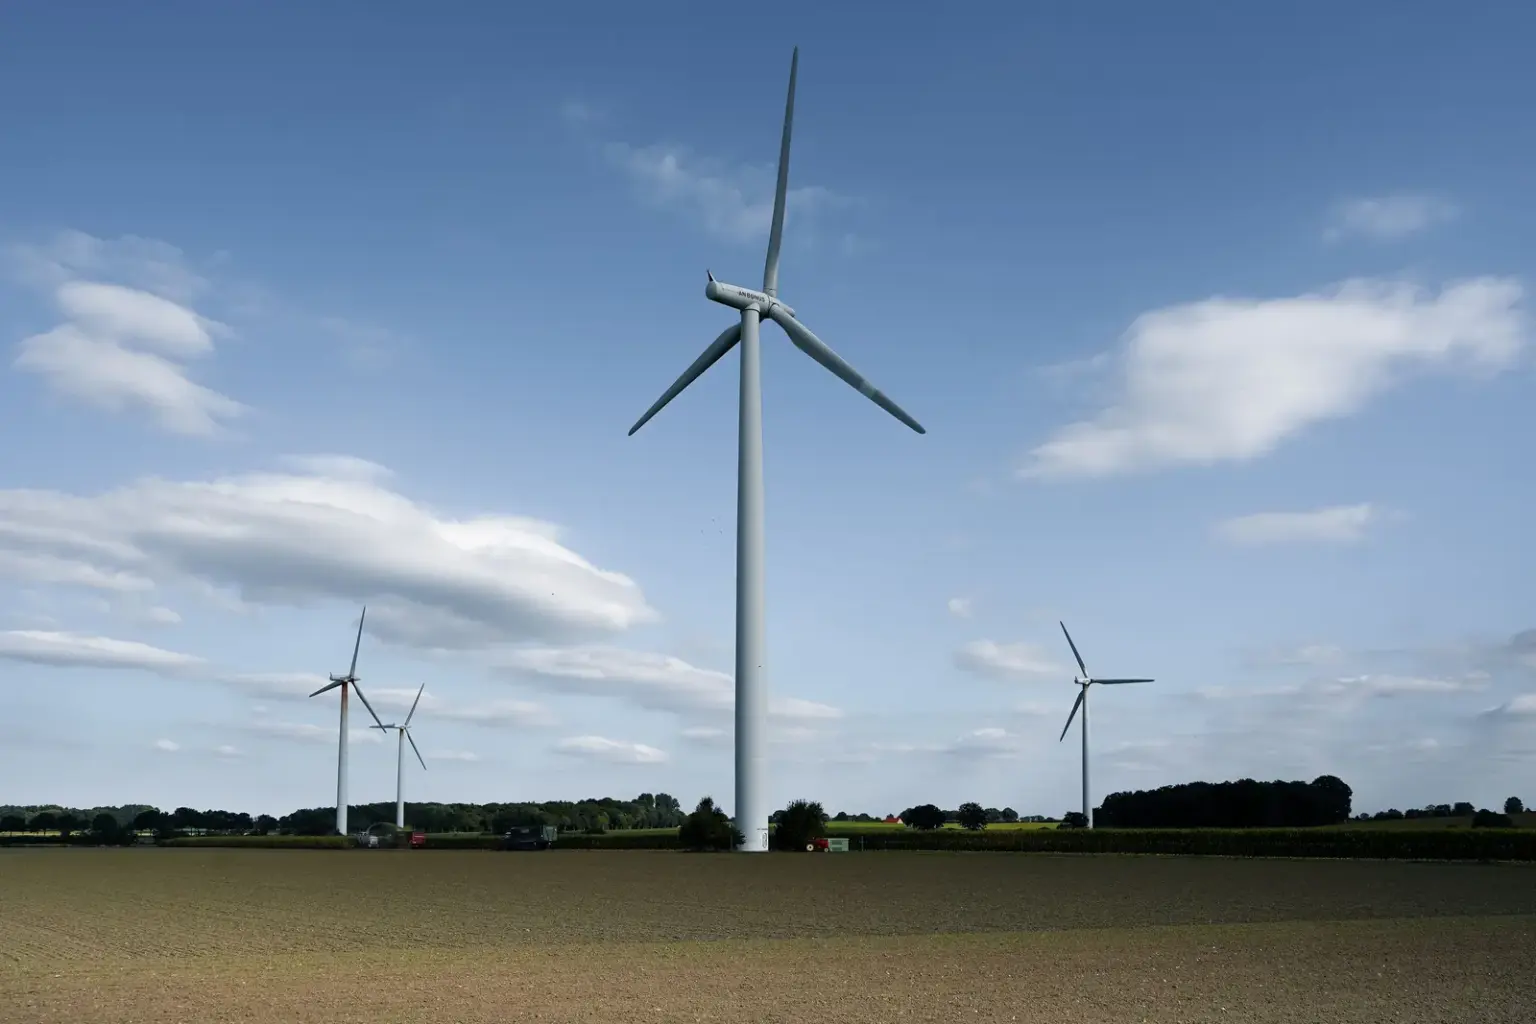
Bildnachweis: Beitragsbild „Windturbinen auf Feldern in Lauenburg“ von Wolfgang Weiser, Pexels-Foto-ID 36035390, Pexels-Fotoseite, Nutzung gemäß Pexels-Lizenz. Abschnittsbild „Solarmodule in einer Photovoltaikanlage“ von K, Pexels-Foto-ID 4320449, Pexels-Fotoseite, Nutzung gemäß Pexels-Lizenz.