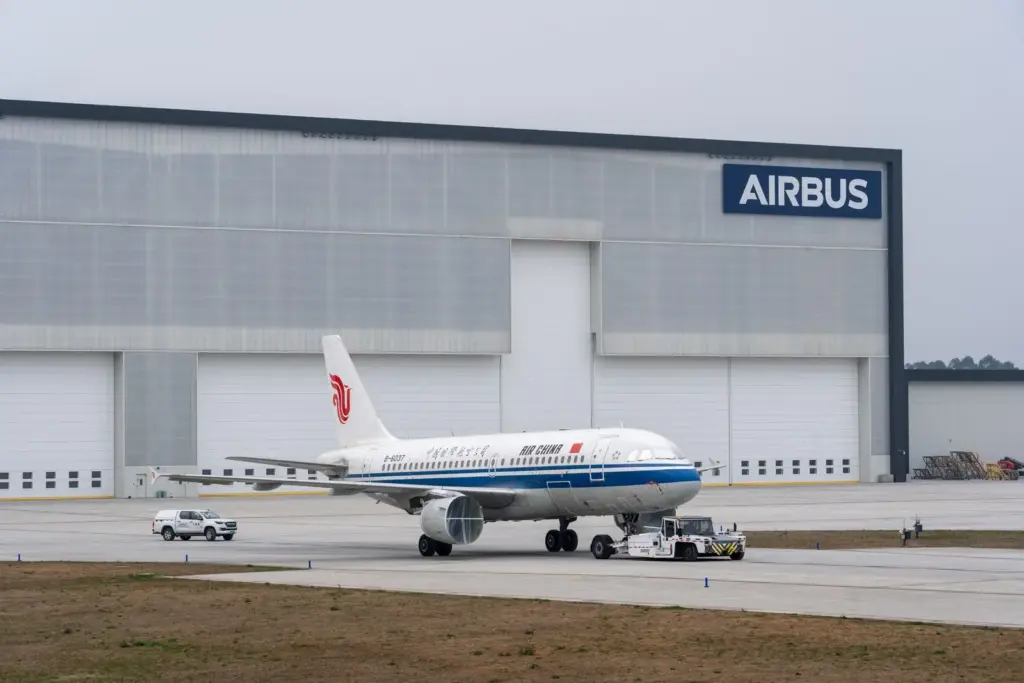


Airbus geht mit einem ungewöhnlich zweigeteilten Zahlenbild in das letzte Quartal 2026. In den ersten neun Monaten wuchsen Umsatz, bereinigtes operatives Ergebnis und Nettogewinn deutlich. Gleichzeitig fiel das dritte Quartal im operativen Kerngeschäft schwächer aus, der freie Cashflow blieb negativ und ein großer Teil der geplanten Flugzeugauslieferungen steht erst noch bevor. Der Konzern hält dennoch an seinen Jahreszielen fest: rund 870 Verkehrsflugzeuge, ein bereinigtes EBIT von etwa 7,5 Milliarden Euro und ein freier Cashflow vor Kundenfinanzierungen von ungefähr 4,5 Milliarden Euro.
Die am 28. Oktober 2026 veröffentlichten Zahlen beziehen sich auf die neun Monate bis zum 30. September. Sie zeigen, wie stark die wirtschaftliche Entwicklung eines Flugzeugherstellers von der Taktung der Auslieferungen abhängt. Bestellungen und Auftragsbestand sind sehr hoch, doch Umsatz und Zahlungsmittelzufluss entstehen erst schrittweise, wenn Flugzeuge gebaut, abgenommen und an Kunden übergeben werden. Die entscheidende Frage für das Schlussquartal lautet deshalb nicht, ob Nachfrage vorhanden ist, sondern ob Airbus den industriellen Hochlauf, die Lieferkette und die Übergaben in der geplanten Geschwindigkeit bewältigt.
Der offizielle Airbus-Zwischenbericht liefert dafür sowohl positive als auch warnende Signale. Die Zahl der ausgelieferten Verkehrsflugzeuge stieg, der Auftragsbestand erreichte 9.310 Maschinen und Airbus Defence and Space verbesserte seine Profitabilität kräftig. Auf der anderen Seite belasteten höhere Forschungsaufwendungen, ein ungünstigerer Auslieferungsmix, die Integration früherer Spirit-AeroSystems-Arbeitspakete und ein erheblicher Aufbau des Umlaufvermögens. Diese Kombination macht den Bericht zu mehr als einer gewöhnlichen Quartalsmeldung: Er ist ein aktueller Belastungstest für Europas größte Luftfahrtproduktion.
Neunmonatsumsatz steigt auf 50,6 Milliarden Euro
Airbus erhöhte den Konzernumsatz in den ersten neun Monaten 2026 um sieben Prozent auf 50,645 Milliarden Euro. Im Vorjahreszeitraum waren es 47,436 Milliarden Euro gewesen. Das bereinigte EBIT stieg um acht Prozent von 4,146 auf 4,495 Milliarden Euro. Noch deutlicher entwickelte sich das ausgewiesene Nettoergebnis: Es legte um 36 Prozent von 2,641 auf 3,587 Milliarden Euro zu. Das Ergebnis je Aktie erhöhte sich ebenfalls um 36 Prozent auf 4,54 Euro.
Die Grundlage des Wachstums bildeten vor allem mehr Auslieferungen im Verkehrsflugzeuggeschäft. Airbus übergab in den ersten neun Monaten 547 Maschinen, nach 507 im Vergleichszeitraum 2025. Darunter waren 68 Flugzeuge der A220-Familie, 428 Maschinen der A320-Familie, 13 A330 und 38 A350. Der Umsatz der Verkehrsflugzeugsparte stieg dadurch um acht Prozent auf 36,665 Milliarden Euro. Höhere Serviceerlöse halfen ebenfalls, während der schwächere US-Dollar gegenläufig wirkte.
Das bereinigte EBIT der Verkehrsflugzeugsparte nahm lediglich um drei Prozent auf 3,362 Milliarden Euro zu. Der geringere Ergebniszuwachs im Verhältnis zum Umsatz verweist auf Belastungen durch Forschung, Wechselkurssicherung und die Kosten des Produktionshochlaufs. Ein ähnlicher Unterschied zwischen Umsatzentwicklung und Ergebnisqualität ist auch bei anderen Industrieunternehmen relevant. Der jüngste Bericht über die angehobene BASF-Prognose zeigt beispielsweise, dass Preis-, Mengen- und Mixeffekte getrennt betrachtet werden müssen, bevor aus Umsatzwachstum auf operative Stärke geschlossen wird.
Das dritte Quartal fällt operativ schwächer aus
Isoliert betrachtet war das dritte Quartal weniger dynamisch. Der Umsatz sank gegenüber dem Vorjahresquartal um zwei Prozent auf 17,469 Milliarden Euro. Das bereinigte EBIT ging um neun Prozent auf 1,768 Milliarden Euro zurück. Airbus nennt als Hauptgründe ein niedrigeres Volumen bei den Auslieferungen von Verkehrsflugzeugen, einen ungünstigeren Mix im Flugzeug- und Hubschraubergeschäft sowie die Integration der früheren Spirit-AeroSystems-Arbeitspakete.
Der ausgewiesene Gewinn entwickelte sich dennoch positiv. Das berichtete EBIT stieg um drei Prozent auf 1,805 Milliarden Euro, der Quartalsüberschuss um 20 Prozent auf 1,344 Milliarden Euro. Diese Abweichung zwischen bereinigtem und ausgewiesenem Ergebnis ist erklärungsbedürftig. Im dritten Quartal wirkten Anpassungen per saldo mit plus 37 Millionen Euro. Im Vorjahresquartal hatten sie das ausgewiesene Ergebnis dagegen mit 194 Millionen Euro belastet. Ein Vergleich allein auf Basis des Nettogewinns würde die schwächere operative Entwicklung deshalb verdecken.
Für die wirtschaftliche Einordnung ist das bereinigte EBIT aussagekräftiger, wenn die Entwicklung des laufenden Geschäfts beurteilt werden soll. Das ausgewiesene Ergebnis bleibt trotzdem relevant, weil es die tatsächlich nach Rechnungslegungsregeln erfassten Sondereffekte einschließt. Beide Kennzahlen beantworten unterschiedliche Fragen und widersprechen sich nicht.
Auftragsbestand wächst auf 9.310 Verkehrsflugzeuge
Auf der Nachfrageseite meldet Airbus eine außergewöhnlich hohe Dynamik. Die Bruttobestellungen für Verkehrsflugzeuge lagen in den ersten neun Monaten bei 1.174 Maschinen, nach 610 im Vorjahreszeitraum. Nach Stornierungen blieben 1.105 Nettobestellungen übrig. Damit hat sich der Nettoauftragseingang gegenüber den 514 Flugzeugen der ersten neun Monate 2025 mehr als verdoppelt. Ende September umfasste der Auftragsbestand 9.310 Verkehrsflugzeuge, sieben Prozent mehr als ein Jahr zuvor.
Eine einfache Division des Auftragsbestands durch das Jahresziel von 870 Auslieferungen ergibt rechnerisch mehr als zehn Jahresproduktionen. Diese Rechnung ist lediglich eine Einordnung, keine Prognose für Lieferzeiten. Der Auftragsbestand verteilt sich auf unterschiedliche Modelle, Produktionsraten werden erhöht, Kunden können Übergabetermine verändern und einzelne Bestellungen können storniert oder umgewandelt werden. Trotzdem macht die Größenordnung deutlich, dass Airbus nicht an fehlender Nachfrage leidet. Der Engpass liegt vor allem in der industriellen Umsetzung.
Diese Konstellation ähnelt anderen Investitionsgüterbranchen, in denen ein hoher Auftragsbestand langfristige Sichtbarkeit schafft, aber kurzfristig Material, Personal und Vorfinanzierung bindet. Der Siemens-Auftrag für 113 Batteriezüge zeigt denselben grundlegenden Mechanismus in einem anderen Verkehrssegment: Ein Großauftrag stärkt die künftige Auslastung, wird aber erst über Jahre in Umsatz und Cashflow umgewandelt.
Produktion soll bei A320 und A350 weiter steigen
Airbus hält an seinen mittelfristigen Produktionszielen fest. Für die A220-Familie wird 2028 weiterhin eine Rate von 13 Flugzeugen pro Monat angestrebt. Bei der A320-Familie soll die monatliche Produktion bis Ende 2027 auf 70 bis 75 Maschinen steigen und anschließend bei 75 stabilisiert werden. Für den A330 nennt der Konzern eine Zielrate von fünf Flugzeugen im Jahr 2029, beim A350 zwölf Maschinen pro Monat im Jahr 2028.
Solche Zielraten setzen voraus, dass Triebwerke, Kabinenausstattung, Rumpfsektionen, Elektronik und zahlreiche weitere Komponenten rechtzeitig verfügbar sind. Eine Endmontagelinie kann nur so schnell arbeiten wie die langsamste kritische Lieferkette. Zusätzliche Bestände sichern die Produktion gegen Verzögerungen ab, binden aber Kapital. Genau dieser Zielkonflikt ist im aktuellen Cashflow sichtbar.
Der deutsche Industriesektor sendet derzeit erste konjunkturelle Erholungssignale. Das jüngste Ifo-Geschäftsklima zeigte eine deutlich bessere Stimmung in der Industrie. Für Airbus ist diese allgemeine Entwicklung jedoch nur ein Hintergrundfaktor. Entscheidend bleiben die spezifische Luftfahrtlieferkette, die Verfügbarkeit qualifizierter Beschäftigter, die Abnahme durch Fluggesellschaften und die Stabilität der internationalen Handelsbedingungen.
Negativer Cashflow spiegelt den Bestandsaufbau
Der freie Cashflow vor Kundenfinanzierungen lag nach neun Monaten bei minus 1,268 Milliarden Euro. Im Vorjahreszeitraum hatte der Abfluss 914 Millionen Euro betragen. Der gesamte freie Cashflow verschlechterte sich von minus 778 Millionen auf minus 1,108 Milliarden Euro. Airbus begründet die Entwicklung vor allem mit Veränderungen im Umlaufvermögen. Der Konzern hat Bestände für den geplanten Produktionshochlauf und das stark auf das Jahresende konzentrierte Auslieferungsprofil aufgebaut.
Auch die Nettoliquidität ging deutlich zurück. Sie sank von 12,171 Milliarden Euro Ende 2025 auf 7,042 Milliarden Euro Ende September 2026. Das entspricht einem Rückgang von 42 Prozent. Die Bruttoliquidität belief sich noch auf 21,9 Milliarden Euro. Ein negativer Cashflow in den ersten neun Monaten ist bei einem stark saisonalen Auslieferungsprofil nicht automatisch ein Krisensignal. Er erhöht jedoch den Druck, die geplanten Übergaben im Schlussquartal tatsächlich abzuschließen.
Die Bedeutung des Cashflows ist zuletzt auch bei anderen Konzernen sichtbar geworden. Beim gesenkten Mercedes-Benz-Ausblick war der Zahlungsmittelzufluss ein wesentlicher Belastungsfaktor. Die Ursachen unterscheiden sich, doch der Grundsatz ist derselbe: Ein bilanzieller Gewinn sagt allein noch nicht, wie viel finanzielle Bewegungsfreiheit das operative Geschäft im Berichtszeitraum geschaffen hat.
Airbus muss 323 Flugzeuge im Schlussquartal ausliefern
Um das Jahresziel von rund 870 Verkehrsflugzeugen zu erreichen, fehlen nach 547 Auslieferungen bis Ende September rechnerisch noch 323 Maschinen. Damit müssten etwa 37 Prozent des Jahresziels im vierten Quartal realisiert werden. Diese Berechnung ergibt sich unmittelbar aus den Unternehmensangaben und ist als Einordnung zu verstehen. Sie zeigt, wie stark das Ziel von einer erfolgreichen Jahresendrally abhängt.
Der Konzern beschreibt sein Auslieferungsprofil selbst als stark auf die zweite Jahreshälfte beziehungsweise das Jahresende konzentriert. Ein solcher Rhythmus ist in der Flugzeugindustrie nicht ungewöhnlich, weil Abnahmen, Dokumentation und Kundenübergaben häufig gebündelt werden. Je größer die Konzentration wird, desto empfindlicher reagiert das Jahresergebnis jedoch auf verspätete Triebwerke, fehlende Kabinenteile, technische Nacharbeiten oder eine verschobene Kundenabnahme.
Airbus hat die Prognose nicht verändert. Das Management geht dabei ausdrücklich davon aus, dass es keine zusätzlichen Störungen im Welthandel, in der Weltwirtschaft, im Luftverkehr, in der Lieferkette, im eigenen Betrieb oder bei der Fähigkeit zur Auslieferung gibt. Die aktuell geltenden Zölle sind in der Prognose berücksichtigt. Diese Bedingungen begrenzen die Aussagekraft des Ausblicks: Er ist ein Ziel unter definierten Annahmen, keine Garantie.
Defence and Space verbessert die Profitabilität deutlich
Neben dem Verkehrsflugzeuggeschäft entwickelte sich Airbus Defence and Space auffällig stark. Der Umsatz stieg in den ersten neun Monaten um fünf Prozent auf 9,341 Milliarden Euro. Das bereinigte EBIT erhöhte sich um 60 Prozent von 420 auf 672 Millionen Euro. Airbus führt das auf höhere Volumina und eine bessere Profitabilität in allen Geschäftsbereichen zurück. Der Auftragseingang erreichte einen Wert von 11,474 Milliarden Euro, nach 6,753 Milliarden Euro im Vorjahreszeitraum.
Bei Airbus Helicopters blieb der Umsatz mit 5,646 Milliarden Euro nahezu unverändert. Das bereinigte EBIT sank dagegen um zehn Prozent auf 445 Millionen Euro, vor allem wegen eines ungünstigeren Auslieferungsmixes. Die Sparte lieferte 226 Hubschrauber aus, acht mehr als im Vorjahreszeitraum, und verbuchte 311 Nettobestellungen.
Der Segmentvergleich zeigt, dass der Konzern nicht allein von Passagierflugzeugen abhängt. Gleichzeitig bleibt die Verkehrsflugzeugsparte mit rund 72 Prozent des Neunmonatsumsatzes der mit Abstand größte Ergebnis- und Umsatzträger. Die bessere Entwicklung von Defence and Space kann Schwankungen im zivilen Geschäft dämpfen, aber nicht vollständig ausgleichen.
Sondereffekte und Spirit-Integration verändern das ausgewiesene EBIT
Das ausgewiesene EBIT von 4,550 Milliarden Euro lag 35 Prozent über dem Vorjahreswert. Darin enthalten waren positive und negative Anpassungen, die sich per saldo auf plus 55 Millionen Euro beliefen. Ein positiver Effekt von 270 Millionen Euro entstand aus dem zeitlichen Unterschied bei Dollar-Transaktionen und der Neubewertung von Bilanzpositionen. Dem standen 235 Millionen Euro Belastung aus der Integration früherer Spirit-AeroSystems-Arbeitspakete gegenüber.
Weitere 60 Millionen Euro positiver Anpassung entfielen auf den bei Airbus Defence and Space geplanten Personalumbau; sonstige Kosten einschließlich Übernahmen und Beteiligungstransaktionen belasteten mit 40 Millionen Euro. Diese Effekte erklären, warum das ausgewiesene EBIT stärker stieg als das bereinigte Ergebnis. Für die Beurteilung des laufenden Geschäfts sollten deshalb beide Größen gemeinsam betrachtet werden.
Was die Zahlen für Zulieferer, Beschäftigte und Anleger bedeuten
Für Zulieferer ist der wachsende Auftragsbestand grundsätzlich positiv, weil er eine lange Produktionsperspektive eröffnet. Gleichzeitig steigen die Anforderungen an Kapazität, Qualität und Termintreue. Unternehmen, die für höhere Airbus-Raten investieren, müssen Personal, Maschinen und Material häufig vorfinanzieren. Verzögerungen an anderer Stelle der Lieferkette können deshalb auch gesunde Zulieferer finanziell belasten.
Für Beschäftigte spricht der geplante Hochlauf für anhaltenden Personalbedarf in Fertigung, Engineering, Qualitätssicherung und Logistik. Die Zahl der Beschäftigten im Konzern stieg binnen eines Jahres um drei Prozent auf 171.027. Parallel läuft bei Defence and Space ein Anpassungsplan. Wachstum und Umstrukturierung finden somit gleichzeitig statt und können je nach Standort sehr unterschiedliche Folgen haben.
Für Anleger sind drei Kennzahlen im Schlussquartal besonders wichtig: die tatsächliche Zahl der Auslieferungen, die Entwicklung des freien Cashflows und die Fortschritte beim Produktionshochlauf. Der Auftragsbestand schützt nicht vor kurzfristigen Ergebnis- oder Liquiditätsschwankungen. Er schafft aber eine ungewöhnlich hohe Umsatzsichtbarkeit, sofern Airbus die industrielle Umsetzung beherrscht.
Fazit: Volle Auftragsbücher erhöhen den Ausführungsdruck
Airbus hat in den ersten neun Monaten 2026 Umsatz, bereinigtes EBIT und Nettogewinn gesteigert. Die Nachfrage ist mit 1.105 Nettobestellungen und einem Auftragsbestand von 9.310 Verkehrsflugzeugen sehr stark. Besonders Airbus Defence and Space verbesserte seine operative Leistung. Diese Daten stützen die unveränderte Jahresprognose.
Gleichzeitig ist das Bild nicht frei von Risiken. Das dritte Quartal brachte weniger Umsatz und ein niedrigeres bereinigtes EBIT. Der freie Cashflow vor Kundenfinanzierungen blieb mit minus 1,268 Milliarden Euro deutlich negativ, während die Nettoliquidität sank. Um das Auslieferungsziel zu erreichen, müssen im Schlussquartal rechnerisch 323 Flugzeuge übergeben werden.
Die zentrale Einordnung lautet daher: Airbus hat kein Nachfrageproblem, sondern eine anspruchsvolle industrielle Ausführungsaufgabe. Gelingt die geplante Jahresendrally, kann der Bestandsaufbau in hohen Cashflow umschlagen. Verzögerungen würden dagegen unmittelbar auf Auslieferungen, Umsatz und Liquidität wirken. Der Bericht ist damit ein positives Wachstumssignal, aber noch kein Abschluss der operativen Bewährungsprobe für 2026.
Häufige Fragen zu den Airbus-Zahlen
Die wichtigsten Kennzahlen und ihre Bedeutung lassen sich für die weitere Beobachtung des Konzerns knapp zusammenfassen.
Wie viele Flugzeuge hat Airbus 2026 bisher ausgeliefert?
Bis zum 30. September 2026 lieferte Airbus 547 Verkehrsflugzeuge aus. Im gleichen Zeitraum 2025 waren es 507. Für das Jahresziel von rund 870 Maschinen fehlen rechnerisch noch 323 Auslieferungen.
Wie hoch ist der Airbus-Auftragsbestand?
Ende September 2026 umfasste der Auftragsbestand 9.310 Verkehrsflugzeuge. Hinzu kamen Auftragsbestände von 1.122 Hubschraubern sowie ein deutlich gestiegener Auftragseingang bei Defence and Space.
Warum ist der freie Cashflow negativ?
Airbus verweist vor allem auf den Aufbau des Umlaufvermögens für den Produktionshochlauf und das stark auf das Jahresende konzentrierte Auslieferungsprofil. Bestände und unfertige Flugzeuge binden Kapital, bis die Maschinen an Kunden übergeben und Zahlungen fällig werden.
Hat Airbus die Prognose für 2026 verändert?
Nein. Airbus hält an rund 870 Verkehrsflugzeugauslieferungen, etwa 7,5 Milliarden Euro bereinigtem EBIT und ungefähr 4,5 Milliarden Euro freiem Cashflow vor Kundenfinanzierungen fest. Die Prognose steht unter der Annahme, dass keine zusätzlichen Störungen auftreten.
Welche Sparte entwickelte sich besonders stark?
Airbus Defence and Space steigerte das bereinigte EBIT in den ersten neun Monaten um 60 Prozent auf 672 Millionen Euro. Der Auftragseingang der Sparte erhöhte sich wertmäßig um 70 Prozent auf 11,474 Milliarden Euro.
Was ist im vierten Quartal besonders wichtig?
Entscheidend sind die Zahl der tatsächlichen Flugzeugübergaben, die Umwandlung von Beständen in Cashflow und die Stabilität der Lieferkette. Diese Faktoren bestimmen, ob Airbus seine unveränderten Jahresziele erreicht.
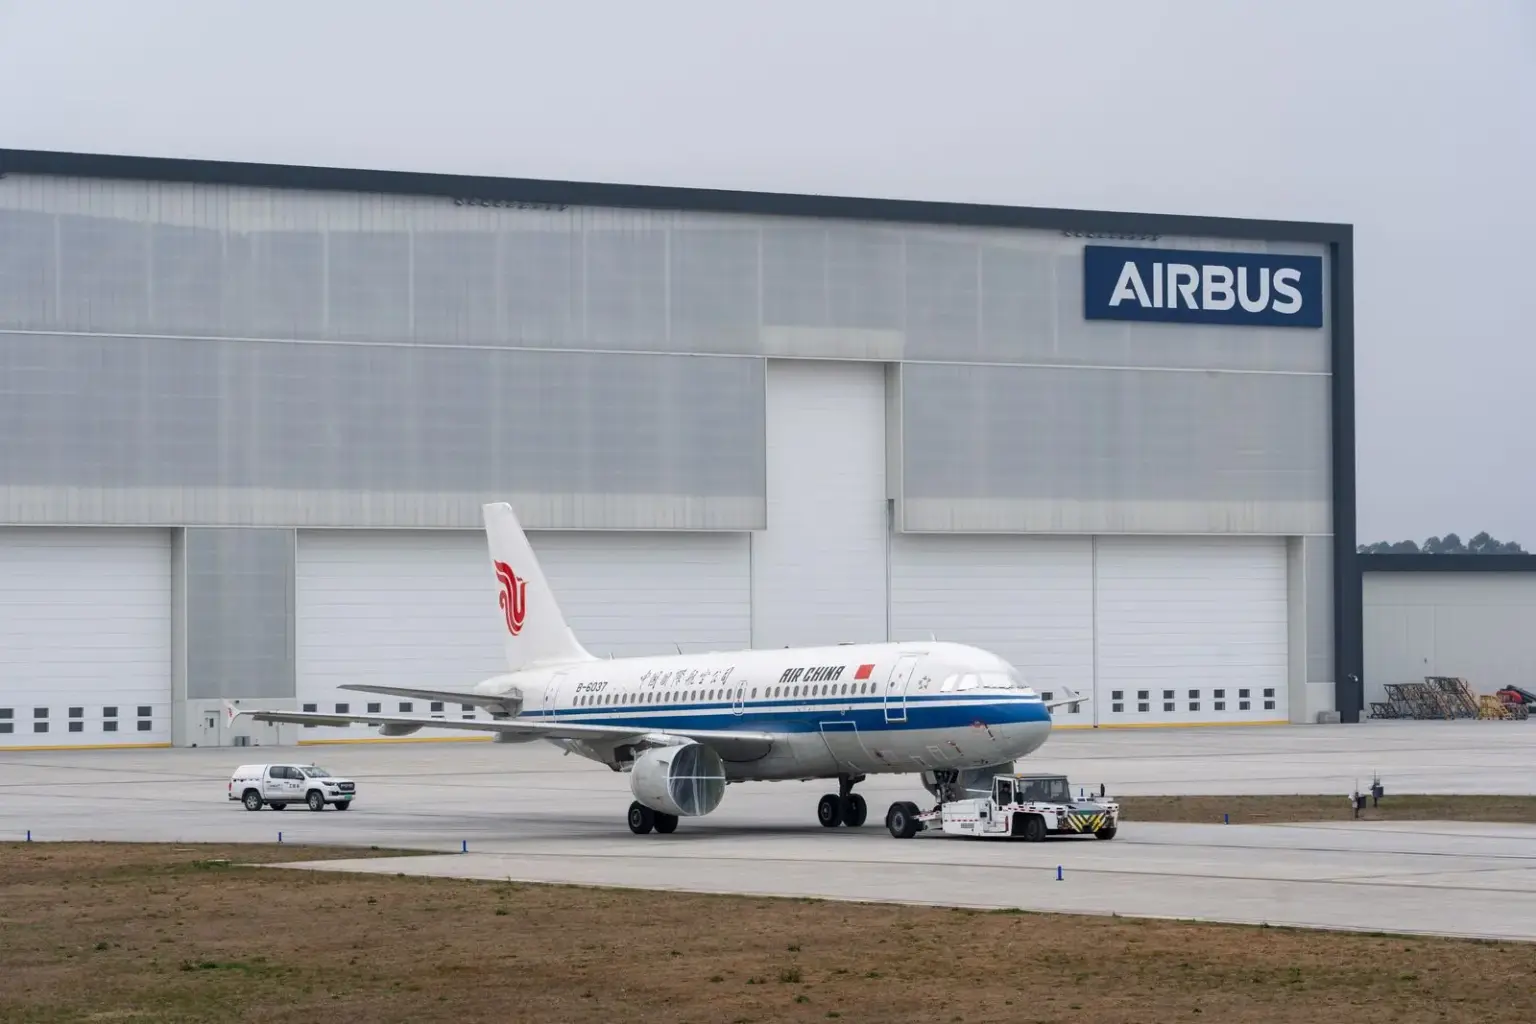
Bildnachweis: Beitragsbild „Passagierflugzeug vor einer Airbus-Werkhalle“, Foto: Peter Xie / Pexels, Foto-ID 36006606, Pexels-Lizenz. Abschnittsbild „Airbus A380 in einer Flugzeughalle“, Foto: Peter Xie / Pexels, Foto-ID 37616783, Pexels-Lizenz.