

Das Bundeskabinett hat am 23. September 2026 einen Gesetzentwurf beschlossen, der den Umgang mit Kassenaufzeichnungen und Belegen in Deutschland grundlegend verändern soll. Ab 2028 sollen digitale Belege im Regelfall den automatisch ausgegebenen Papierbon ersetzen. Gleichzeitig ist eine Pflicht zum Einsatz elektronischer Kassensysteme für Unternehmen vorgesehen, deren Gesamtumsatz eine gesetzliche Schwelle überschreitet. Der Entwurf verbindet damit zwei Ziele, die im betrieblichen Alltag nicht immer in dieselbe Richtung weisen: weniger Papier- und Verwaltungsaufwand auf der einen Seite sowie engmaschigere, technisch abgesicherte Umsatzaufzeichnungen auf der anderen.
Die Pläne betreffen vor allem Einzelhandel, Gastronomie, persönliche Dienstleistungen und andere Branchen mit vielen Barzahlungen. Nach Angaben des Bundesfinanzministeriums gibt es in Deutschland noch etwa 115.000 offene Ladenkassen. Dabei werden Einnahmen ohne elektronisches Aufzeichnungssystem erfasst, teilweise handschriftlich. Solche Kassen sind nicht pauschal unzulässig. Die Bundesregierung sieht bei ihnen jedoch ein erhöhtes Risiko, dass Umsätze unvollständig aufgezeichnet werden und Steuerhinterziehung schwerer entdeckt werden kann. Der Kabinettsentwurf soll diese Lücke ab dem 1. Januar 2028 für einen großen Teil der betroffenen Unternehmen schließen.
Wichtig ist der rechtliche Stand: Der Kabinettsbeschluss ist noch kein geltendes Gesetz. Der Entwurf muss das parlamentarische Verfahren durchlaufen; Einzelheiten können sich dabei ändern. Betriebe müssen deshalb nicht sofort ihre Kassentechnik austauschen. Wie sich steuerpolitische Vorhaben zwischen Entwurf und Umsetzung verändern können, zeigt die Entwicklung rund um das Steuerfortentwicklungsgesetz. Dennoch schafft der Beschluss erstmals einen konkreten politischen Zeitplan und hinreichend klare Eckpunkte, um Investitionen, Verträge mit Kassenanbietern und interne Abläufe frühzeitig zu überprüfen. Das Bundesfinanzministerium hat den Kabinettsbeschluss am 23. September 2026 veröffentlicht und den geplanten Beginn zentraler Maßnahmen auf 2028 datiert.
Was das Zweite Kassengesetz verändern soll
Der Entwurf trägt einen langen amtlichen Namen: Gesetz zur Fortentwicklung von Kassenaufzeichnungen und zur Bekämpfung von Steuerhinterziehung sowie zur weiteren Digitalisierung handels- und steuerrechtlicher Aufzeichnungen. Inhaltlich lassen sich drei Schwerpunkte erkennen. Die Nutzung offener Ladenkassen soll oberhalb bestimmter Umsatzgrenzen beendet werden. Die bisherige Papierausgabe von Belegen soll durch eine elektronische Bereitstellung abgelöst werden. Zusätzlich sollen Sanktionen und Ermittlungsbefugnisse verschärft werden, wenn Kassendaten manipuliert oder vorgeschriebene Systeme nicht eingesetzt werden.
Damit geht die Reform über eine bloße Abschaffung langer Kassenzettel hinaus. Sie betrifft die technische Integrität der Aufzeichnungen, die Art der Belegübergabe und die Kontrollen der Finanzverwaltung. Die geplante Umstellung steht zugleich in einer Reihe mit anderen Digitalisierungsprojekten. Ein verwandtes Beispiel ist die E-Rechnung für Unternehmen, bei der strukturierte elektronische Daten schrittweise an die Stelle bisheriger Papier- und PDF-Prozesse treten. Digitale Kassenbelege sind zwar nicht mit einer E-Rechnung gleichzusetzen, beide Entwicklungen erhöhen aber die Bedeutung verlässlicher Datenformate und nachvollziehbarer Archivierungsprozesse.
Für wen die elektronische Kassenpflicht vorgesehen ist
Nach der vom Kabinett beschlossenen Fassung soll die Kassenpflicht ab 2028 für Unternehmen mit einem jährlichen Gesamtumsatz von mehr als 100.000 Euro gelten. Wer unter diese Regelung fällt, soll ein elektronisches Aufzeichnungssystem einsetzen müssen, das die Anforderungen des § 146a der Abgabenordnung erfüllt. Dazu gehört insbesondere der Schutz der digitalen Grundaufzeichnungen durch eine zertifizierte technische Sicherheitseinrichtung, kurz TSE. Außerdem werden die Aufzeichnungen nach der digitalen Schnittstelle der Finanzverwaltung für Kassensysteme, der DSFinV-K, erzeugt.
Die Umsatzschwelle bezieht sich nach der Darstellung des Bundesfinanzministeriums auf den Gesamtumsatz und nicht allein auf Bargeldgeschäfte. Zusätzlich ist eine Ausnahme für Steuerpflichtige vorgesehen, deren Barumsätze im Jahr unter 12.000 Euro liegen. Diese Kombination soll Unternehmen erfassen, bei denen offene Ladenkassen in nennenswertem Umfang für Barzahlungen eingesetzt werden, ohne Betriebe mit nur geringfügigen Bargeldvorgängen automatisch in dieselbe Pflicht zu nehmen.
Weitere Ausnahmen sollen später durch Rechtsverordnung konkretisiert werden können. Das Ministerium nennt als mögliche Fälle Vertrauenskassen auf Selbsterntefeldern, die Direktvermarktung landwirtschaftlicher Betriebe sowie Wochen- und Jahrmärkte. Diese Beispiele zeigen, dass nicht jede wirtschaftliche Tätigkeit technisch und organisatorisch mit einem dauerhaft betriebenen Ladengeschäft vergleichbar ist. Welche Ausnahmen am Ende tatsächlich gelten, hängt jedoch von der endgültigen Gesetzes- und Verordnungsfassung ab.
Was heute bereits für elektronische Kassensysteme gilt
Die geplante allgemeine Kassenpflicht darf nicht mit den bereits bestehenden Anforderungen verwechselt werden. Wer Geschäftsvorfälle schon heute mit einem elektronischen Aufzeichnungssystem erfasst, muss nach § 146a der Abgabenordnung jeden aufzeichnungspflichtigen Vorgang einzeln, vollständig, richtig, zeitgerecht und geordnet erfassen. Das System und seine digitalen Aufzeichnungen müssen durch eine zertifizierte TSE geschützt werden. Außerdem gilt grundsätzlich eine Belegausgabepflicht. Die geltende Regel zwingt allerdings nicht jeden Betrieb generell dazu, von einer offenen Ladenkasse auf ein elektronisches System umzusteigen.
Genau an diesem Punkt setzt der neue Entwurf an. Oberhalb der vorgesehenen Umsatzschwelle würde aus den bisherigen Pflichten für freiwillig eingesetzte elektronische Kassen eine Verpflichtung zur Nutzung eines solchen Systems. Für betroffene Betriebe wäre daher nicht nur die Anschaffung eines Geräts relevant. Entscheidend wären auch die zertifizierte Sicherheitseinrichtung, die korrekte Schnittstelle, die vollständige Verfahrensdokumentation, die Datensicherung und die Möglichkeit, Unterlagen bei einer Kassen-Nachschau bereitzustellen.
Wie digitale Belege den Papierbon ersetzen sollen
Ab dem 1. Januar 2028 soll die automatische Ausgabe von Papierbelegen durch eine elektronische Belegbereitstellung abgelöst werden. Der entscheidende Begriff ist „Bereitstellung“: Das Unternehmen muss den digitalen Beleg zugänglich machen, die Kundschaft soll ihn aber nicht zwingend annehmen oder herunterladen müssen. Die Bundesregierung nennt als mögliche Wege einen QR-Code auf dem Kassendisplay, einen Download-Link oder die Ablage in einem Kundenkonto. Wer weiterhin eine Quittung auf Papier möchte, soll nach der Darstellung der Bundesregierung einen Anspruch darauf behalten; Papier wird damit zur ausdrücklich verlangten Alternative statt zum Standard für jeden einzelnen Vorgang.
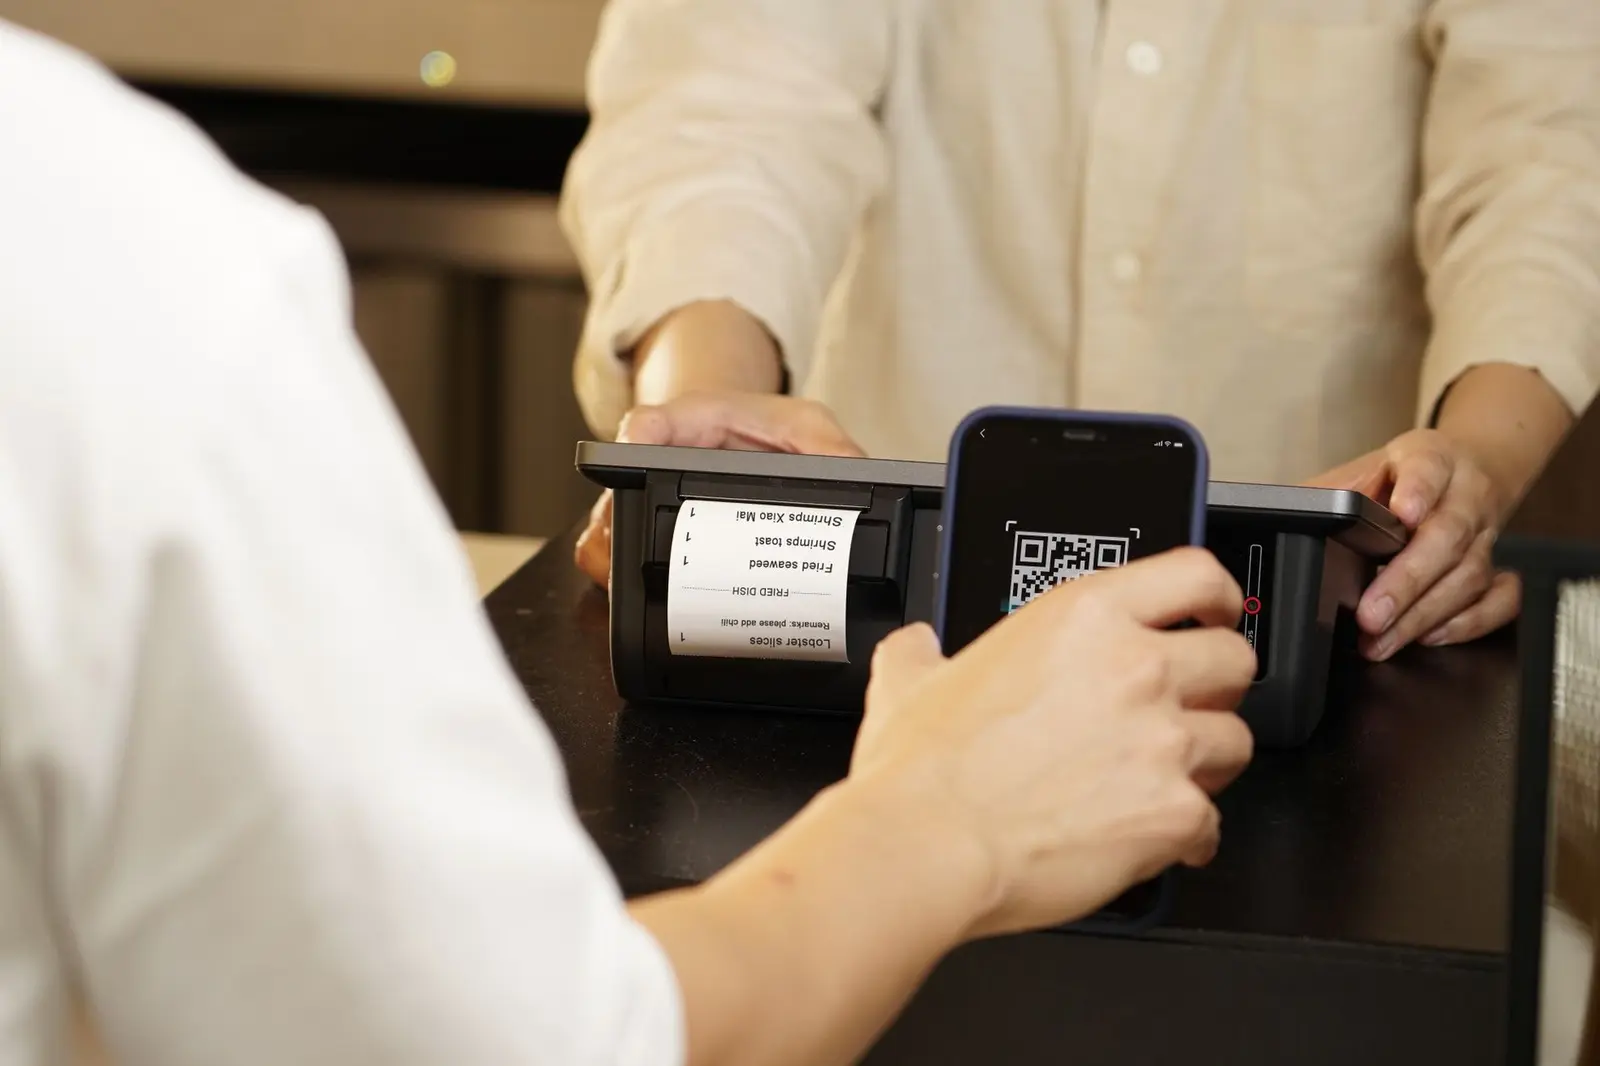
Die Bundesregierung beziffert die erwartete Entlastung der Wirtschaft durch den Wegfall der regelmäßigen Papierausgabe auf rund 106 Millionen Euro jährlich. Diese Schätzung umfasst weniger Material- und Erfüllungsaufwand. Ob einzelne Betriebe tatsächlich sparen, hängt allerdings von ihrer vorhandenen Technik ab. Wer bereits QR-Belege oder App-Lösungen anbietet, dürfte weniger Anpassungen benötigen als ein Unternehmen, dessen Kasse digitale Belege nicht datenschutzgerecht bereitstellen kann.
Ein digitaler Beleg ist zudem nicht automatisch gleichbedeutend mit einer Pflicht zur Angabe einer E-Mail-Adresse oder zur Installation einer App. Für die Praxis dürfte entscheidend sein, dass eine niedrigschwellige Möglichkeit ohne unnötige Datenerhebung angeboten wird. Ein auf dem Kundendisplay angezeigter QR-Code kann diese Anforderung eher erfüllen als ein Verfahren, das bei jedem Einkauf personenbezogene Kontaktdaten verlangt. Welche technischen Mindestanforderungen verbindlich werden, muss sich aus der endgültigen Fassung und den nachgeordneten Vorgaben ergeben.
Welche Sanktionen und Kontrollen geplant sind
Der Gesetzentwurf beschränkt sich nicht auf neue technische Pflichten. Geplant ist ein zusätzlicher Steuerstraftatbestand für den Einsatz und das Inverkehrbringen von Manipulationsprogrammen für elektronische Aufzeichnungssysteme. Außerdem sollen neue Ordnungswidrigkeitstatbestände greifen, wenn ein vorgeschriebener elektronischer Beleg nicht bereitgestellt oder trotz bestehender Kassenpflicht kein zulässiges elektronisches System mit TSE verwendet wird.
Die Ermittlungsbefugnisse der Finanzbehörden sollen ebenfalls erweitert werden. Sie sollen bei der Fälschung technischer Aufzeichnungen stärker selbst ermitteln können, soweit elektronische Aufzeichnungssysteme betroffen sind. Hinzu kommen Zuständigkeitsregeln für Kassen-Nachschauen bei fahrenden Händlern und eine geplante Mitteilungspflicht beim Wechsel der TSE. Das Bundesfinanzministerium erläutert die einzelnen Maßnahmen des Kabinettsentwurfs und nennt außerdem digitale Wegstreckenzähler für Mietwagen als Bestandteil der Reform.
Für Unternehmen bedeutet dies, dass die technische Einführung allein nicht genügt. Verantwortlichkeiten für Stammdaten, TSE-Wechsel, Ausfälle, Exporte und Aufbewahrung müssen nachvollziehbar geregelt sein. Solche Anforderungen ähneln anderen Dokumentationspflichten, die Unternehmen im Zuge des Vierten Bürokratieentlastungsgesetzes überprüfen mussten. Der Entlastung durch weniger Papier stehen beim Zweiten Kassengesetz daher zusätzliche Anforderungen an Systeme und Kontrollen gegenüber.
Welche wirtschaftlichen Folgen zu erwarten sind
Für Anbieter moderner Kassensysteme dürfte die Reform zusätzliche Nachfrage schaffen. Besonders betroffen wären Betriebe, die bislang eine offene Ladenkasse führen und künftig oberhalb der Schwellenwerte liegen. Anschaffungs-, Einrichtungs- und Schulungskosten fallen dabei vor dem möglichen Einsparpotenzial durch digitale Belege an. Unternehmen mit mehreren Verkaufsstellen müssen zudem prüfen, ob alle Geräte, Schnittstellen und zentralen Auswertungen den künftigen Vorgaben entsprechen.
Für den Handel ist die Umstellung in einer wirtschaftlich anspruchsvollen Phase relevant. Schwankende Umsätze, Kostensteigerungen und zurückhaltender Konsum beeinflussen Investitionsentscheidungen. Der Beitrag über Einzelhandelsumsätze als Konjunktursignal zeigt, weshalb nominale Einnahmen und reale Geschäftsentwicklung auseinanderfallen können. Die geplante Grenze von 100.000 Euro knüpft gleichwohl an den Gesamtumsatz an. Betriebe nahe dieser Schwelle müssen deshalb besonders sorgfältig beobachten, welche endgültigen Regeln für das Überschreiten und ein mögliches späteres Unterschreiten gelten.
Aus wettbewerbspolitischer Sicht verfolgt die Bundesregierung das Ziel, ehrliche Unternehmen vor Nachteilen gegenüber Betrieben zu schützen, die Umsätze verschweigen. Eine manipulationsgeschützte Aufzeichnung kann die Vergleichbarkeit verbessern. Gleichzeitig darf die Umsetzung kleine Unternehmen nicht durch ungeklärte Technik- oder Datenschutzfragen überfordern. Der vorgesehene Start 2028 lässt grundsätzlich Zeit für Vorbereitung, sofern die endgültigen Vorgaben rechtzeitig feststehen.
Was Unternehmen schon vor 2028 prüfen können
Ein sofortiger Kaufzwang folgt aus dem Kabinettsbeschluss nicht. Sinnvoll ist jedoch eine Bestandsaufnahme. Dazu gehört die Frage, ob eine offene Ladenkasse oder bereits ein elektronisches System eingesetzt wird, ob eine gültige TSE vorhanden ist und wie Belege aktuell bereitgestellt werden. Ebenso wichtig sind Laufzeit und Kündigungsfrist bestehender Verträge. Eine vorgezogene Neuanschaffung kann unnötig sein, wenn das Parlament Details noch verändert; ein Vertrag mit langer Bindung kann umgekehrt problematisch werden, wenn ein nicht aufrüstbares System bis 2028 weiterläuft.
Betriebe sollten außerdem Gesamtumsatz und Barumsatz getrennt dokumentieren. Nach dem veröffentlichten Modell entscheiden beide Größen über die Reichweite der Kassenpflicht: mehr als 100.000 Euro Gesamtumsatz bilden die zentrale Schwelle, Barumsätze unter 12.000 Euro sollen eine Ausnahme ermöglichen. Eine belastbare Planung setzt daher konsistente Zahlen aus Buchhaltung, Kasse und Steuererklärungen voraus. Bei Zweifelsfällen ist individuelle steuerliche Beratung angezeigt; der vorliegende Beitrag ersetzt sie nicht.
Auch die Gestaltung digitaler Belege sollte nicht auf den letzten Moment verschoben werden. Zu prüfen sind unter anderem die Lesbarkeit auf verschiedenen Geräten, eine Alternative für Menschen ohne Smartphone, die Dauer der Abrufbarkeit, der Schutz personenbezogener Daten und das Verhalten bei einem Ausfall der Internetverbindung. Unternehmen, die ihre Prozesse ohnehin modernisieren, können die Kassentechnik mit der Rechnungs- und Warenwirtschaft abstimmen. Das vermeidet isolierte Lösungen und schafft bessere Voraussetzungen für spätere Prüfungen.
Fazit: Konkreter Zeitplan, aber noch kein geltendes Recht
Mit dem Kabinettsbeschluss vom 23. September 2026 hat das Zweite Kassengesetz eine wichtige politische Hürde genommen. Der Entwurf sieht ab 2028 eine elektronische Kassenpflicht für Unternehmen mit mehr als 100.000 Euro Gesamtumsatz vor, lässt bei weniger als 12.000 Euro jährlichem Barumsatz eine Ausnahme zu und eröffnet Raum für weitere branchenspezifische Befreiungen. Gleichzeitig sollen digitale Belege den automatisch ausgegebenen Papierbon ersetzen, ohne Kundinnen und Kunden zum Abruf zu verpflichten.
Die wirtschaftliche Wirkung ist zweigeteilt. Der Papier- und Verwaltungsaufwand kann sinken, während Investitionen in TSE-gesicherte Kassentechnik und neue Dokumentationspflichten zunächst Kosten verursachen. Für den Staat stehen gleichmäßige Besteuerung, bessere Kontrollen und härtere Regeln gegen Manipulationssoftware im Vordergrund. Da das parlamentarische Verfahren noch aussteht, sollten Unternehmen den Entwurf weder ignorieren noch wie bereits geltendes Recht behandeln. Eine technische und organisatorische Bestandsaufnahme ist jetzt sinnvoll; endgültige Investitionsentscheidungen sollten auf der verabschiedeten Fassung und den zugehörigen Verordnungen beruhen.
Fragen und Antworten zum Zweiten Kassengesetz
Die wichtigsten praktischen Punkte betreffen den aktuellen Rechtsstand, die geplanten Umsatzgrenzen, die Form der Belegbereitstellung und die technische Absicherung elektronischer Kassensysteme.
Gilt die neue Kassenpflicht bereits?
Nein. Am 23. September 2026 hat das Bundeskabinett einen Gesetzentwurf beschlossen. Das parlamentarische Gesetzgebungsverfahren ist damit noch nicht abgeschlossen. Die zentralen Pflichten sollen nach dem veröffentlichten Plan ab 2028 gelten.
Welche Unternehmen sollen ab 2028 eine elektronische Kasse nutzen?
Vorgesehen ist die Pflicht für Unternehmen mit einem jährlichen Gesamtumsatz von mehr als 100.000 Euro. Steuerpflichtige mit jährlichen Barumsätzen unter 12.000 Euro sollen ausgenommen werden. Weitere Ausnahmen können durch eine Rechtsverordnung folgen.
Werden Papierbons vollständig verboten?
Nein. Digitale Belege sollen zur regulären Form der Bereitstellung werden. Nach Angaben der Bundesregierung soll auf ausdrücklichen Wunsch weiterhin eine Papierquittung erhältlich sein. Die automatische Ausgabe eines Papierbons für jeden Vorgang soll jedoch entfallen.
Muss die Kundschaft einen digitalen Beleg annehmen?
Nein. Der Entwurf sieht eine elektronische Belegbereitstellungspflicht für das Unternehmen vor, aber keine Pflicht der Kundschaft, den Beleg herunterzuladen oder in Empfang zu nehmen.
Was bedeutet TSE bei einem Kassensystem?
Die zertifizierte technische Sicherheitseinrichtung schützt die digitalen Grundaufzeichnungen eines elektronischen Kassensystems vor unbemerkten Veränderungen. Sie umfasst ein Sicherheitsmodul, ein Speichermedium und eine einheitliche digitale Schnittstelle.
Welche Vorbereitung ist jetzt sinnvoll?
Sinnvoll sind eine Bestandsaufnahme der vorhandenen Kasse, die Prüfung von TSE und Schnittstellen, ein Blick auf Vertragslaufzeiten sowie die getrennte Auswertung von Gesamt- und Barumsätzen. Größere Investitionen sollten die endgültige Gesetzesfassung berücksichtigen.
Bildnachweis: Beitragsbild: Tom Tillhub / Pexels, Foto-ID 6925810. Zweites Bild: iMin Technology / Pexels, Foto-ID 12935051. Nutzung gemäß Pexels-Lizenz.