

Der deutsche Bausektor hat im August 2026 einen außergewöhnlich starken Auftragsschub verzeichnet. Der reale Auftragseingang im Bauhauptgewerbe stieg gegenüber Juli kalender- und saisonbereinigt um 23,0 Prozent. Nach Angaben des Statistischen Bundesamtes war dies der höchste monatliche Zuwachs seit Beginn der Zeitreihe im Jahr 1991. Hinter der Rekordrate stehen allerdings mehrere Großaufträge. Die Zahl ist deshalb ein wichtiges Konjunktursignal, aber noch kein Beleg für einen gleichmäßigen Aufschwung in allen Bausparten.
Besonders kräftig entwickelte sich der Tiefbau. Dort nahmen die Bestellungen binnen eines Monats um 31,6 Prozent zu, während der Hochbau ein Plus von 12,4 Prozent erreichte. Auch im Vergleich mit August 2025 zeigt sich die Spreizung: Der reale Auftragseingang im Tiefbau lag 36,4 Prozent höher, im Hochbau dagegen 1,7 Prozent niedriger. Damit prägen Infrastruktur- und andere großvolumige Tiefbauprojekte das Gesamtbild wesentlich stärker als der Gebäude- und Wohnungsbau.
Die am 23. Oktober 2026 veröffentlichten Daten beziehen sich auf den Berichtsmonat August. Sie ergänzen eine Reihe weiterer Signale, die zuletzt auf mehr Aktivität am Bau hindeuteten. So war die Bauproduktion im August deutlich gestiegen, und auch bei den Wohnungsgenehmigungen gab es gegenüber dem Vorjahr ein Plus. Gleichzeitig liegen Auftragseingang, tatsächliche Bauleistung, Umsatz und Fertigstellungen an unterschiedlichen Stellen des Projektzyklus. Ein hoher Auftragseingang kann erst mit beträchtlicher Verzögerung in Produktion und Erlöse münden.
Für die wirtschaftliche Einordnung ist deshalb entscheidend, nicht nur den Rekordwert, sondern auch den Dreimonatsvergleich, die Unterschiede zwischen Hoch- und Tiefbau sowie die Umsatz- und Beschäftigungsdaten zu betrachten. Diese breitere Perspektive zeigt ein positives, aber noch nicht flächendeckendes Bild: Die Auftragsbasis wächst, die laufende Leistung zieht an und die Beschäftigung nimmt zu. Zugleich bleibt die Dynamik stark von einzelnen Großprojekten abhängig.
Auftragseingang erreicht höchsten Monatsanstieg seit 1991
Die Destatis-Pressemitteilung vom 23. Oktober 2026 weist für August einen realen, kalender- und saisonbereinigten Anstieg des Auftragseingangs von 23,0 Prozent gegenüber Juli aus. Preisbereinigt bedeutet, dass Veränderungen des Preisniveaus aus dem Bestellvolumen herausgerechnet werden. Die Kalender- und Saisonbereinigung soll außerdem typische jahreszeitliche Effekte und Unterschiede bei den Arbeitstagen neutralisieren.
Diese Bereinigungen machen den Monatsvergleich aussagekräftiger, beseitigen aber nicht die besondere Volatilität der Baubranche. Wenige sehr große Projekte können den Index erheblich bewegen. Genau das war im August der Fall. Der Rekord beschreibt daher korrekt die Veränderung des gemessenen Auftragsvolumens, darf aber nicht so gelesen werden, als hätten sämtliche Bauunternehmen ihre Bestellungen um nahezu ein Viertel erhöht.
Der Vergleich mit dem Vorjahresmonat bestätigt dennoch, dass der August nicht nur wegen eines schwachen Juli stark aussieht. Gegenüber August 2025 lag der reale, kalenderbereinigte Auftragseingang um 17,3 Prozent höher. Nominal, also ohne Bereinigung um Preisveränderungen, betrug das Plus 23,8 Prozent. Die Differenz zwischen nominaler und realer Rate macht sichtbar, dass ein Teil des höheren Bestellwerts auf gestiegene Preise entfällt.
Der Dreimonatsvergleich zeigt eine positive Grundtendenz
Weniger schwankungsanfällig ist der Vergleich von drei Monaten. Von Juni bis August 2026 lag der reale, kalender- und saisonbereinigte Auftragseingang 7,6 Prozent über dem Niveau der drei vorangegangenen Monate. Auch hier war der Tiefbau mit einem Plus von 13,8 Prozent der zentrale Treiber. Der Hochbau kam lediglich auf 0,6 Prozent.
Damit wird der kräftige August-Zuwachs zwar deutlich relativiert, aber nicht vollständig entkräftet. Die Auftragslage hat sich auch über mehrere Monate verbessert. Noch im Juli war der Bestelleingang gegenüber Juni um 9,2 Prozent gesunken. Der bereits veröffentlichte Beitrag zum Rückgang der Bauaufträge im Juli 2026 zeigt, wie stark einzelne Monatswerte in beide Richtungen ausschlagen können. Die Kombination aus Juli-Minus, August-Rekord und positivem Dreimonatswert spricht für eine schwankende, insgesamt aber aufwärtsgerichtete Auftragsentwicklung.
Tiefbau und Hochbau entwickeln sich mit unterschiedlichem Tempo
Der Tiefbau erhöhte seinen Auftragseingang im August gegenüber Juli um 31,6 Prozent. Gegenüber dem Vorjahresmonat betrug das reale Plus 36,4 Prozent. In diese Sparte fallen unter anderem Straßen-, Bahn-, Leitungs- und andere Infrastrukturprojekte. Solche Vorhaben sind häufig groß, werden in längeren Vergabeverfahren vergeben und können bei der Auftragserteilung einen erheblichen Ausschlag in der Statistik erzeugen.
Der Hauptverband der Deutschen Bauindustrie verweist in seiner Einordnung vom 23. Oktober 2026 insbesondere auf Großprojekte im Bahnbau. Für die ersten acht Monate des Jahres weist der Verband auf Grundlage der amtlichen Daten ein reales Auftragsplus von 3,2 Prozent gegenüber dem Vorjahreszeitraum aus. Diese kumulierte Rate liegt weit unter dem August-Sprung und zeigt, wie stark der einzelne Monat von besonderen Projekten geprägt war.
Wirtschaftlich ist die starke Tiefbaudynamik dennoch bedeutsam. Größere Infrastrukturaufträge sichern häufig über längere Zeiträume Auslastung, Personalbedarf und Nachfrage nach Baustoffen, Maschinen sowie Planungsleistungen. Die Wirkung verteilt sich jedoch nicht gleichmäßig. Unternehmen, die auf Bahn-, Straßen- oder Ingenieurbau spezialisiert sind, profitieren direkter als Betriebe, deren Schwerpunkt im Wohnungs- oder gewerblichen Hochbau liegt.
Der Hochbau bleibt im Vorjahresvergleich schwach
Im Hochbau stiegen die Bestellungen gegenüber Juli zwar um 12,4 Prozent. Im Vergleich mit August 2025 lagen sie real jedoch 1,7 Prozent niedriger. Diese Kombination zeigt, dass sich die kurzfristige Lage verbessert hat, das Vorjahresniveau aber noch nicht wieder erreicht wurde. Für eine breite Trendwende im Gebäude- und Wohnungsbau wären mehrere Monate mit stabilen Zuwächsen erforderlich.
Bei den Genehmigungen ist das Bild vorsichtig positiver. Destatis meldete am 16. Oktober, dass im August 2026 der Bau von 20.600 Wohnungen genehmigt wurde. Das waren 6,8 Prozent mehr als ein Jahr zuvor. Im Neubau stieg die Zahl um 4,2 Prozent auf 16.500 Wohnungen. Der frühere Überblick zu den Wohnungsbaugenehmigungen bis Juli 2026 hatte bereits eine positive Tendenz im Jahresverlauf gezeigt.
Eine Genehmigung ist allerdings weder ein Auftrag noch ein Baustart. Zwischen positivem Bescheid, Finanzierung, Ausschreibung, Vergabe und Baubeginn können Monate vergehen. Umgekehrt können Aufträge aus älteren Genehmigungen stammen. Die beiden Statistiken ergänzen sich daher, messen aber unterschiedliche Stufen der Wertschöpfungskette.
Vom neuen Auftrag bis zum Umsatz vergeht Zeit
Auftragseingänge gelten als vorlaufender Konjunkturindikator. Sie zeigen, welche Bestellungen neu bei den erfassten Betrieben eingegangen sind. Der Umsatz bildet dagegen ab, welche Leistungen bereits abgerechnet wurden. Deshalb können beide Größen in einem Monat deutlich voneinander abweichen. Bei lang laufenden Großprojekten verteilt sich der Umsatz häufig über mehrere Jahre.
Im August 2026 lag der reale Umsatz im Bauhauptgewerbe 4,9 Prozent über dem Wert des Vorjahresmonats. Nominal stieg er um 10,1 Prozent auf 10,9 Milliarden Euro. Für Januar bis August nennt die Bauindustrie ein reales Umsatzplus von 0,9 Prozent gegenüber dem Vorjahreszeitraum. Der kumulierte Wert zeigt, dass die laufende Geschäftstätigkeit wächst, bislang aber wesentlich moderater als der jüngste Auftragseingang.
Ein weiteres positives Signal liefert die Produktion. Nach dem Produktionsbericht des Statistischen Bundesamtes vom 7. Oktober 2026 erhöhte sich die Bauproduktion im August gegenüber Juli saison- und kalenderbereinigt um 9,3 Prozent. Besonders stark stiegen spezialisierte Bautätigkeiten und das Ausbaugewerbe mit 13,1 Prozent. Der ausführliche Beitrag zur Produktion im August 2026 ordnet diese Entwicklung in das Gesamtbild des Produzierenden Gewerbes ein.
Dass Auftragseingang, Produktion und Umsatz im August gleichzeitig positive Signale liefern, erhöht die Relevanz der Meldung. Dennoch sind die Prozentwerte nicht direkt miteinander vergleichbar. Sie beruhen auf unterschiedlichen Statistiken, Abgrenzungen und Vergleichsmaßstäben. Der Auftragseingang reagiert auf neue Verträge, die Produktion auf erbrachte Bauleistung und der Umsatz auf deren Abrechnung.
Beschäftigung wächst trotz der bisherigen Baukrise
Im August waren in den erfassten Betrieben des Bauhauptgewerbes rund 548.000 Personen tätig. Das waren 1,5 Prozent mehr als ein Jahr zuvor. Erfasst werden Betriebe von Unternehmen mit mindestens 20 tätigen Personen, die überwiegend Rohbau-, Tiefbau- oder Spezialbauarbeiten ausführen. Kleine Betriebe und Teile des Ausbaugewerbes sind damit nicht vollständig in diesen Angaben enthalten.
Der Beschäftigungszuwachs deutet darauf hin, dass größere Bauunternehmen ihre Kapazitäten nicht in gleichem Maße zurückgefahren haben wie das Auftragsvolumen in schwächeren Phasen. Das kann die Umsetzung neuer Projekte erleichtern. Es bedeutet aber nicht automatisch, dass jede Region und jedes Gewerk ausreichend Personal hat. Fachkräfteengpässe können parallel zu freien Kapazitäten in anderen Teilbereichen bestehen.
Einordnung: Wenn die hohen Tiefbauaufträge in Produktion übergehen, dürfte die Nachfrage nach Bauingenieurleistungen, Spezialmaschinen, Transport, Beton, Stahl und zahlreichen Zulieferprodukten steigen. Die Beschäftigungsdaten sprechen dafür, dass ein Teil der benötigten Kapazität vorhanden ist. Ob daraus ein breiter Wachstumsimpuls entsteht, hängt jedoch davon ab, wie kontinuierlich weitere Projekte vergeben werden und wie schnell Planungs- und Genehmigungsverfahren abgearbeitet werden.
Warum der Rekordwert noch keine allgemeine Bauwende bedeutet
Der erste Grund für Vorsicht ist die Konzentration auf Großaufträge. Ein Bahnbau- oder anderes Infrastrukturprojekt kann das Bestellvolumen stark erhöhen, ohne dass sich die Auftragslage tausender kleiner und mittlerer Betriebe im selben Maß verbessert. Die Verteilung nach Regionen, Auftraggebern und Bauarten ist daher ebenso wichtig wie die bundesweite Gesamtrate.
Der zweite Grund ist die Schwäche des Hochbaus im Vorjahresvergleich. Steigende Monatswerte und mehr Baugenehmigungen sind positive Vorzeichen, doch Finanzierungskosten, Grundstückspreise, Baukosten und regulatorische Anforderungen bleiben entscheidend dafür, ob Projekte tatsächlich realisiert werden. Auch die Entwicklung der Wohnimmobilienpreise im zweiten Quartal 2026 zeigt, dass der Immobilienmarkt regional und nach Objektart uneinheitlich bleibt.
Der dritte Grund liegt in der zeitlichen Verzögerung. Ein heute vergebener Großauftrag kann erst später in der Produktion und noch später im Umsatz sichtbar werden. Umgekehrt kann die laufende Bauleistung noch von alten Aufträgen getragen sein. Eine belastbare Trendwende setzt voraus, dass neue Aufträge über mehrere Monate hoch bleiben, die Auftragsbestände anwachsen und die Umsatzentwicklung nachzieht.
Auch Preisveränderungen müssen beachtet werden. Das nominale Auftragsplus von 23,8 Prozent gegenüber August 2025 liegt deutlich über dem realen Plus von 17,3 Prozent. Wer nur die Eurobeträge betrachtet, überschätzt daher den Zuwachs des tatsächlichen Bauvolumens. Für Unternehmen kann ein hoher nominaler Auftragswert zugleich mit höheren Kosten für Material, Energie, Löhne und Finanzierung verbunden sein.
Was die Daten für Unternehmen und Wirtschaftspolitik bedeuten
Für Bauunternehmen verbessert ein größerer Auftragsbestand grundsätzlich die Planungssicherheit. Besonders bei langfristigen Infrastrukturprojekten lassen sich Personal, Maschinen und Nachunternehmer über längere Zeiträume disponieren. Gleichzeitig steigen die Anforderungen an Projektsteuerung und Liquidität, weil große Aufträge häufig erhebliche Vorleistungen verlangen und Zahlungen erst nach Baufortschritt erfolgen.
Für Zulieferer und Dienstleister ist die Zusammensetzung der Nachfrage entscheidend. Ein Tiefbauschub begünstigt andere Materialien, Geräte und Kompetenzen als eine Belebung des Wohnungsbaus. Baustoffhersteller, Maschinenvermieter, Logistikunternehmen, Ingenieurbüros und spezialisierte Handwerksbetriebe sollten daher nicht allein auf den Gesamtindex schauen, sondern auf die Projektarten in ihren Absatzregionen.
Für die Wirtschaftspolitik zeigt der August, dass große Infrastrukturvorhaben kurzfristig messbare Impulse setzen können. Entscheidend ist jedoch eine verlässliche Pipeline. Einzelne Großvergaben führen zu starken statistischen Ausschlägen, ersetzen aber keine kontinuierliche Planung, Finanzierung und Umsetzung. Eine Verstetigung würde die Auslastung breiter verteilen und könnte Investitionsentscheidungen der Unternehmen erleichtern.
Einordnung: Der positive Dreimonatswert und das reale Auftragsplus der ersten acht Monate sprechen dafür, dass der Rekord nicht vollständig isoliert ist. Die große Differenz zwischen Tief- und Hochbau zeigt aber, dass von einer einheitlichen Baukonjunktur weiterhin nicht gesprochen werden kann. Der Infrastrukturteil der Branche befindet sich in einer günstigeren Position als viele gebäudebezogene Segmente.
Fazit: Starkes Signal mit klaren Einschränkungen
Der Auftragseingang im Bauhauptgewerbe ist im August 2026 real um 23,0 Prozent gegenüber Juli gestiegen und hat damit den höchsten Monatszuwachs seit Beginn der Zeitreihe 1991 erreicht. Auch der Vorjahresvergleich mit einem Plus von 17,3 Prozent und der Dreimonatsvergleich mit 7,6 Prozent fallen positiv aus. Umsatz, Produktion und Beschäftigung liefern zusätzliche Hinweise auf eine Belebung.
Der Aufschwung ist jedoch nicht breit verteilt. Großaufträge und der Tiefbau dominieren, während der Hochbau im Vergleich zum Vorjahr weiterhin im Minus liegt. Deshalb ist der Rekordwert vor allem als starkes Signal für Infrastruktur- und Großprojekte zu verstehen. Für eine allgemeine Bauwende müssten weitere Monate mit stabilen Aufträgen folgen, die Hochbaunachfrage nachhaltiger anziehen und die neuen Bestellungen sichtbar in Umsatz und Bauleistung übergehen.
Die kommenden Veröffentlichungen werden zeigen, ob der August den Beginn einer länger anhaltenden Verbesserung markiert oder vor allem einen außergewöhnlichen Vergabemonat darstellt. Bis dahin bleibt die sachgerechte Bewertung zweigeteilt: Die Auftragsbasis hat sich deutlich verbessert, doch die Abhängigkeit von einzelnen Projekten und die Schwäche des Hochbaus begrenzen die Aussagekraft des Rekords.
Fragen und Antworten zum Auftragseingang im Bauhauptgewerbe
Die wichtigsten Begriffe und Vergleichswerte lassen sich in sechs Punkten vertiefen.
Warum ist der Auftragseingang im August 2026 so stark gestiegen?
Mehrere Großaufträge haben den Index deutlich nach oben bewegt. Besonders stark war der Tiefbau, dessen Bestellungen gegenüber Juli real um 31,6 Prozent zunahmen. Nach Angaben der Bauindustrie spielten unter anderem größere Bahnbauprojekte eine Rolle.
Bedeutet das Plus von 23,0 Prozent, dass die gesamte Baubranche boomt?
Nein. Die Rate beschreibt das reale, saison- und kalenderbereinigte Auftragsvolumen der erfassten Betriebe gegenüber dem Vormonat. Wenige Großprojekte können den Wert stark beeinflussen. Außerdem entwickelte sich der Hochbau deutlich schwächer als der Tiefbau.
Wie entwickelte sich der Auftragseingang gegenüber dem Vorjahr?
Gegenüber August 2025 stieg der reale, kalenderbereinigte Auftragseingang insgesamt um 17,3 Prozent. Im Tiefbau betrug das Plus 36,4 Prozent, während der Hochbau 1,7 Prozent unter dem Vorjahresmonat blieb.
Warum ist der Dreimonatsvergleich wichtig?
Einzelne Monatswerte schwanken im Bauhauptgewerbe wegen großer Projekte erheblich. Der Vergleich von Juni bis August mit den drei Monaten zuvor glättet einen Teil dieser Ausschläge. Er zeigt mit einem Plus von 7,6 Prozent ebenfalls eine Verbesserung, aber eine wesentlich moderatere als der Monatswert.
Wann werden neue Aufträge im Umsatz sichtbar?
Das hängt von Größe und Laufzeit des Projekts ab. Bei kleineren Vorhaben kann die Wirkung relativ schnell eintreten, bei Infrastrukturprojekten verteilt sie sich häufig über Monate oder Jahre. Produktion, Baufortschritt, Abnahme und Rechnungsstellung liegen zeitlich hinter der Auftragserteilung.
Welche Betriebe erfasst die Statistik?
Die Angaben beziehen sich auf Betriebe von Unternehmen mit mindestens 20 tätigen Personen, die überwiegend Rohbauten errichten oder Tief- beziehungsweise Spezialbauarbeiten ausführen. Kleinere Betriebe und andere Teile des Baugewerbes werden durch diese Monatsstatistik nicht vollständig abgebildet.
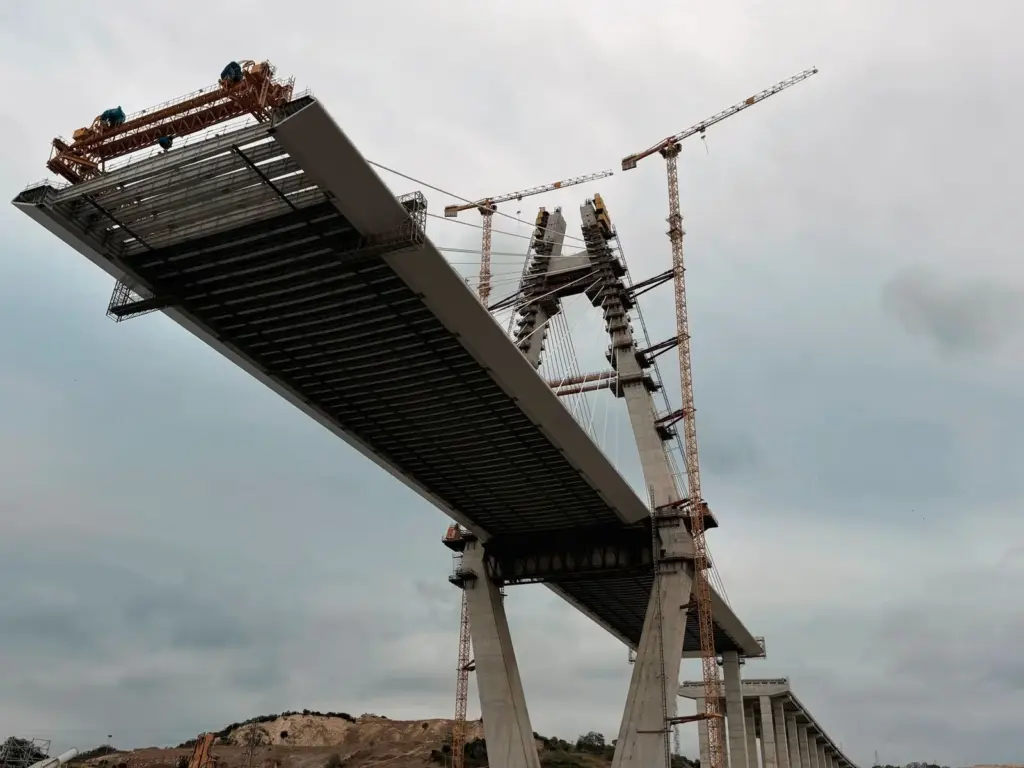
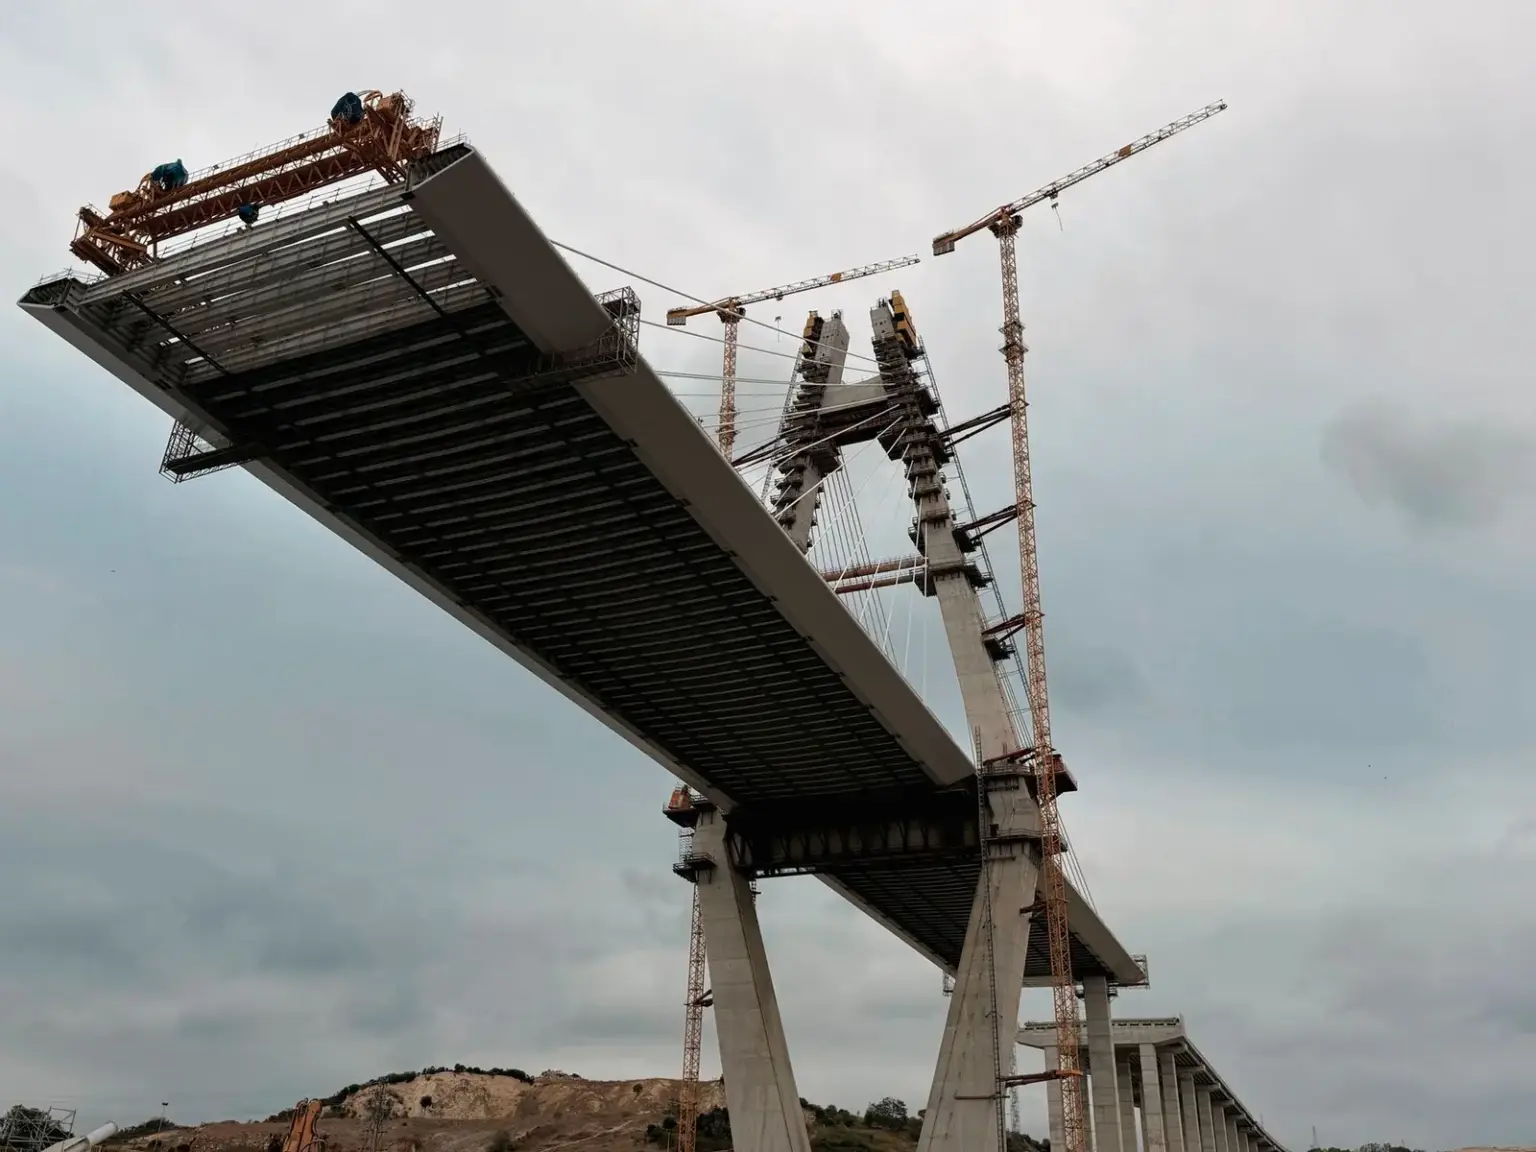
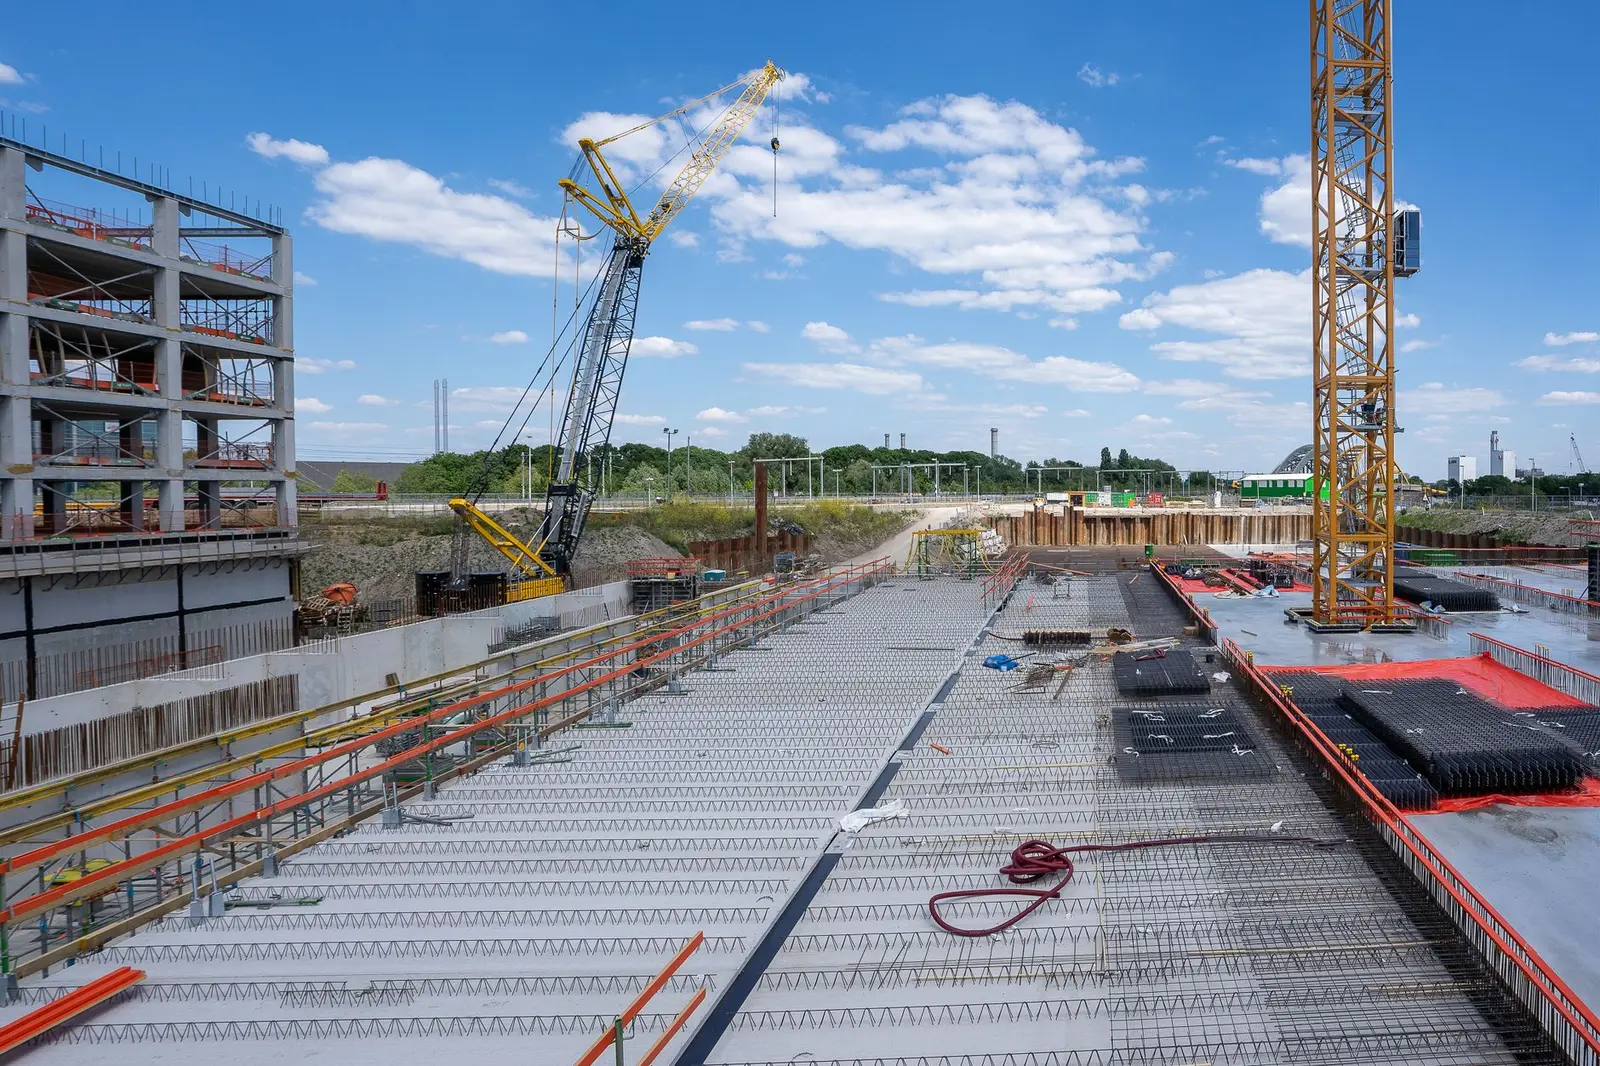
Bildnachweis: Beitragsbild „Brückenbau mit Kränen“ von celal keser / Pexels, Foto-ID 39855722, Nutzung gemäß Pexels-Lizenz. Artikelbild „Betonrohbau und Kräne auf einer Hochbaustelle“ von Mike van Schoonderwalt / Pexels, Foto-ID 5511065, Nutzung gemäß Pexels-Lizenz.